
Banche europee, ecco chi batterà il consenso nel 2024. 13 le più convenienti secondo Citi
I rischi per gli utili delle banche europee sono ancora più al rialzo che al ribasso, secondo Citi, che ritiene esagerate le preoccupazioni su prestiti e liquidità. Alcune italiane tra le banche coperte con buy che hanno visto revisioni positive degli utili da parte del consenso e un calo in borsa di oltre il 20%. Tre le top picks di Citi | Banche, il mercato scommette su una fusione tra Mps e Bper Banca. Perché il rischio di esecuzione è elevato | Sulla qualità del credito le banche italiane hanno colmato il divario con i grandi gruppi europei
Dopo aver valutato i rischi di finanziamento, liquidità e regolamentazione, Citi si concentra sulla dinamica degli utili delle banche europee che hanno goduto dei maggiori upgrade delle stime del consenso sugli utili rispetto a qualsiasi altro settore nell'ultimo anno, ma i rialzi dei tassi di interesse sono ora destinati a essere meno vantaggiosi per gli utili e le scommesse sui depositi sono in aumento.
Citi: i rischi per gli utili delle banche sono ancora più al rialzo che al ribasso
In particolare, Citi ha calcolato che ogni 25 punti base di rialzo supplementare dei tassi di interesse da parte della Bce aggiunge solo 2,4% agli utili per azione (eps) del settore, mentre ogni 1ppt di beta sui depositi più basso/più alto, rispetto alle aspettative, aumenterebbe/ridurrebbe l'eps del comparto del 2,2%. Nel complesso, Citi ha ancora stime del 4% più alte rispetto a quelle del consenso sull’eps delle banche europee sia per il 2023 sia per il 2024, ma i rischi sono più equilibrati. Prudentemente Citi ha ipotizzato che i tassi della Bce raggiungano un picco pari solo al 3,5% e che i tagli della BoE e della Fed avvengano nel 2024. Da ciò, ha detto la banca d’affari, si può dedure che i rischi per gli utili del settore sono ancora più al rialzo che al ribasso. Nel frattempo, la valutazione e il rendimento del capitale (11%) rimangono favorevoli.
Preoccupazioni su prestiti e liquidità esagerate
L’indice Stoxx Europe 600 Banks è a +8% da inizio anno, dopo essere salito del +21% a fine febbraio, prima di cedere gran parte dei guadagni sulla scia dei fallimenti della californiana Silicon Valley Bank e di Credit Suisse. Negli ultimi mesi l'indice ha subito una battuta d'arresto, lasciando il costo implicito del capitale proprio ancora vicino ai massimi storici al 15,3% circa. In precedenza, «abbiamo sostenuto che le attuali preoccupazioni in materia di finanziamento e liquidità e i timori di una possibile reazione delle autorità, tra cui la ricalibrazione del calcolo del Liquidity Coverage Ratio e la revisione dei limiti dei sistemi di garanzia dei depositi, sono esagerate per le banche europee. Oltre a queste preoccupazioni continuiamo a sentirci chiedere della futura traiettoria degli utili, con un certo numero di banche, soprattutto al di fuori dell'Europa, che cedono per il timore di aver raggiunto il picco a livello di margini di interesse», afferma Citi.
Utili, le banche europee che batteranno il consenso nel 2024
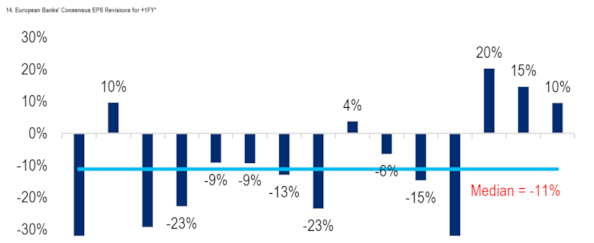
Pur ritenendo che siamo al picco del net interest income, o quasi, Citi nota che il consenso sull’eps 2024 è +10% da inizio anno, di gran lunga superiore a qualsiasi altro settore, e che gli upgrade degli utili sono aumentati, non diminuiti. «Continuiamo a prevedere che i margini di interesse, e quindi gli utili, sorprenderanno al rialzo, spinti da ulteriori rialzi dei tassi e da beta sui depositi inferiori alle attese», stima Citi, ritenendo, però, che i margini di interesse delle banche scandinave abbiano già raggiunto il picco, mentre quelli delle banche dell'Europa continentale raggiungeranno il picco intorno al terzo trimestre del 2023.
«Ci aspettiamo che i margini di interesse rimangano stabili intorno a questi livelli, in quanto ulteriori rialzi dei tassi entro la fine del 2023, uniti al roll over delle posizioni di copertura, compenseranno ampiamente l'aumento dei tassi di interesse sui depositi. Riteniamo, inoltre, che i beta dell'Eurozona aumenteranno dal 25-30% di quest'anno al 30-40% circa l'anno prossimo, mentre quelli delle banche statunitensi saranno pari al 45-50% entro la fine del 2023. Notiamo anche flussi di depositi molto diversi in Europa: +0,6% rispetto agli Stati Uniti: -5,1% anno su anno», aggiunge Citi.
Le banche che hanno già aumentato la guidance per l'anno fiscale 2023 con o dopo i risultati del primo trimestre di quest’anno includono Bbva, Danske, Intesa Sanpaolo e Unicredit. Solo Virgin Money ha abbassato la guidance. «Ora vediamo un maggior upside rispetto agli utili stimati dal consenso per il 2024 per le banche britanniche, italiane e tedesche e nel Regno Unito per Natwest», indica Citi, «in quest’ultimo caso grazie a una pressione meno forte sui margini dei mutui rispetto a Lloyds. Inoltre, Natwest offre anche uno dei più alti ritorni all’interno del settore, insieme a Intesa Sanpaolo, Bawag, Unicredit, Nordea, Bnp Paribas e Ing».
Le banche più convenienti
Il settore bancario europeo è ancora considerato a buon mercato, il momentum degli utili per azione dovrebbe rimanere positivo nel breve termine, ma potrebbe raggiungere un picco entro la fine dell'anno e il rendimento del capitale dovrebbe continuare a essere di supporto. «A nostro avviso, alcune banche sembrano ipervendute. Tra i nomi coperti con un rating buy e capitale superiore a 5 miliardi di dollari che hanno visto revisioni positive degli utili da parte del consenso accompagnate da un de-rating oltre il 20% figurano Unicredit, Commerzbank, Intesa Sanpaolo, AIB, Ing, Nordea, Danske, Bank of Ireland, Caixabank, Swedbank, Deutsche Bank, Bawag e Bankinter», elenca Citi. La maggior parte delle banche appare ora a buon mercato sulla base del multiplo prezzo/capitale tangibile rispetto al Rote. Inoltre, il de-rating fa sì che i rendimenti del settore siano saliti all'11% (dividend yield del 7,1% e buyback del 3,9%), con i rendimenti più elevati per Intesa Sanpaolo, Bawag, Natwest, Unicredit, Nordea, Bnp Paribas, Ing e Lloyds. Su tutte queste banche Citi ha un rating buy.
Le raccomandazioni di Citi, tre le top picks
Citi suggerisce, quindi, agli investitori di concentrarsi sulle banche che sono campioni nazionali, con rendimenti elevati e generazione organica di capitale; in grado di trattenere i depositi con un beta più basso rispetto ai competitor, grazie al mix di asset e alla forza del franchising; posizionati in modo difensivo in caso di deterioramento della qualità degli asset, ad esempio nel settore del credito; che offrono un significativo potenziale di rendimento del capitale, inclusi i buyback; infine, che siano cambiate a sconto rispetto ai peer e/o alla media storica. «Tra i nomi per i quali abbiamo stime al di sopra di quelle del consenso e per i quali riteniamo che i titoli siano a buon mercato rispetto alla media storica sulla base del multiplo prezzo/utile vi sono le banche nazionali britanniche, Hsbc, Unicredit, Intesa Sanpaolo, Erste e Bnp Paribas, tutte coperte con un rating buy», consiglia Citi, indicando le sue tre te top picks nel comparto: Bbva, Intesa Sanpaolo, NatWest. «Le nostre migliori scelte rimangono Bbva e Intesa Sanpaolo, che hanno visto un forte aggiornamento delle stime del consenso sugli eps nel corso degli ultimi anni e continuano a essere considerate a buon mercato con un interessante potenziale di rendimento del capitale. Inoltre, passiamo da Lloyds a Natwest, in quanto ora vediamo un maggiore potenziale di rialzo degli utili per Natwest e riteniamo che le indicazioni sul Rote per il 2024 siano troppo prudenti. Inoltre, vediamo un interessante ritorno di capitale attraverso i dividendi, i buyback», conclude Citi. Le banche meno preferite, invece, sono Abn Amro, Banco Sabadell, Skandinaviska Enskilda Banken. (riproduzione riservata)


