
Sorpresa Borsa: ha fatto +37% in pochi mesi e può salire ancora. Le 17 azioni su cui puntare
Dai minimi di settembre il listino milanese ha corso parecchio nonostante i timori del mercato per una recessione che non c’è stata. Nel secondo semestre l’indice Ftse Mib potrebbe salire ancora, fino a quota 29.000. Ecco su quali titoli e settori puntare
Dai minimi del 29 settembre 2022 il Ftse Mib è balzato del 37% nonostante inflazione, tassi e rischi geopolitici. E nonostante analisti e gestori che hanno messo le mani avanti temendo una recessione, restando liquidi in portafoglio o investendo tuttalpiù in bond di emittenti solidi. E invece il Ftse Mib pare essere lo specchio dell’Italia, che ha sorpreso il mondo con il suo Pil nel primo trimestre 2023 al rialzo dello 0,6% sul trimestre precedente e dell’1,9% anno su anno.
Adesso arriva un’altra buona notizia: secondo l’ufficio studi di Intesa Sanpaolo i prezzi di Piazza Affari scontano ancora una piccola recessione, mentre gli analisti si aspettano un miglioramento degli utili societari nel secondo semestre. Ne consegue che il Ftse All Share ha un ulteriore potenziale di rivalutazione attorno al 7%.
Perché il Ftse Mib può correre ancora
«Abbiamo calcolato cosa è implicito nelle valutazioni del mercato, quale scenario di crescita degli utili è scontato nei prezzi -spiega Giampaolo Trasi, head of equity and credit research di Intesa Sanpaolo-. Quello che emergeva a fine 2022, era un calo dei profitti del 13% incorporato nel rapporto prezzo utile 2023 del mercato italiano: quindi un’earnings recession di non piccole dimensioni. I mercati erano pesantemente condizionati dalle previsioni negative sull’economia e questo è stato recepito anche nell’andamento dei titoli». Oggi, però, il calo degli utili implicito nei p/e del mercato Italia è del 5%, prosegue Trasi, che corrisponde a una contrazione relativamente lieve. L’esperto non si aspetta una frenata dell’economia a breve, anzi. Piuttosto una crescita del pil Italia dell’1,2% nel 2023 e dell’1,3% nel 2024.Trasi di conseguenza prevede un aumento complessivo degli utili delle società di Piazza Affari compreso fra il 1% e 5% nella seconda metà del 2023. «Poiché tuttavia i prezzi inglobano un -5%, questo significa che il Ftse Mib ha un potenziale rialzo di qui a fine anno, che è stimato del 7%, sulla base dei nostri modelli, con la possibilità di arrivare a dicembre in area 29.000 punti. Il p/e del Ftse All Share, che viaggia a 11,4 volte, potrebbe salire attorno a 12,5 entro dicembre». A quel punto anche i più scettici inizieranno a credere nelle potenzialità di Piazza Affari, nota l’analista.
Trasi ha anche voluto confrontare il p/e attuale di mercato con quello rettificato per il costo del denaro, evidenziando che «non è la debolezza degli utili che ha schiacciato i p/e di mercato, ma il rialzo dei tassi. E quando questi riprenderanno a scendere, non a breve, visti gli ultimi meeting di Fed e Bce, saranno un fattore trainante per Piazza Affari, assai più che gli utili attesi». Al momento due sono le macro dinamiche in atto: la debolezza dei prezzi di gas e petrolio e il rialzo dei tassi da parte delle banche centrali. Chiaramente, avvisa Trasi, «è fondamentale che non emergano eventi dirompenti nel frattempo. La visita del Segretario di Stato Usa, Blinken, a Pechino potrebbe aiutare ad avviare il disgelo fra Usa e Cina e farebbe bene ai mercati».
- Leggi anche: S&P 500 ai massimi delle ultime 52 settimane. Che cosa insegna la storia dell’indice dal 1927 ad oggi
I 17 titoli su cui puntare
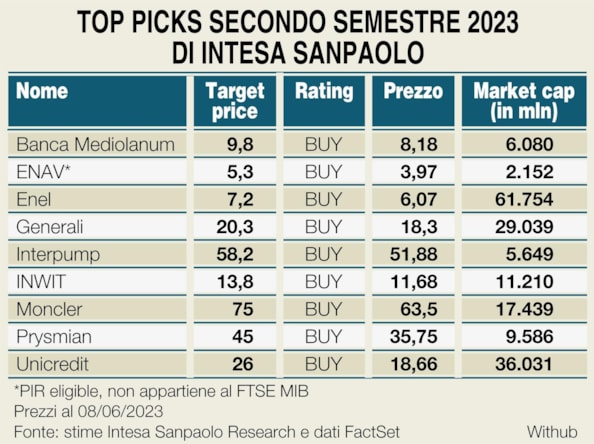
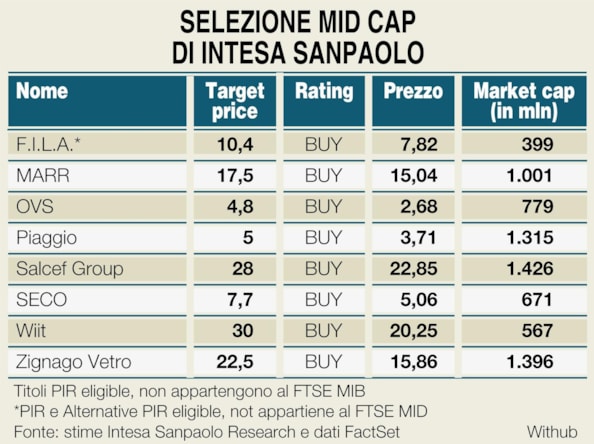
Gli analisti di Intesa Sanpaolo hanno individuato 9 Top picks sul Ftse Mib e 8 titoli fra le mid cap che hanno maggiori potenzialità di rialzo. Si tratta, nello specifico, di: Banca Mediolanum, Enav, Enel, Generali, Interpump, Inwit, Moncler, Prysmian, Unicredit; e di Fila, Marr, Ovs, Piaggio, Salcef, Seco, Wiit e Zignago Vetro.

Comprare sui ribassi
Sulla corsa incompresa di Piazza Affari concorda Lorenzo Batacchi, portfolio manager di Bper Banca e membro Assiom Forex. «Ci troviamo di fronte a un rialzo storico delle borse, a cui la maggior parte dei gestori e degli operatori di mercato non ha creduto. Piazza Affari si trova sui massimi degli ultimi mesi e se in estate dovessero emergere dei ribassi causati da scarsa liquidità, varrebbe la pena effettuare acquisti. Il 2023 resta comunque un anno favorevole per le azioni», osserva.
Il mercato azionario «sale anche grazie al posizionamento fortemente short di molti investitori», nota Fabio Caldato, partner di Olympia Wealth Management. Investitori «che gradatamente sono costretti a smontare le posizioni ribassiste per inseguire la performance. Inoltre, il retail negli Usa sta comprando i titoli big tech sull’onda della nuova infatuazione legata all’intelligenza artificiale». Ci sono comunque fattori positivi, nota il gestore, «in primis un’inflazione che finalmente offre segnali di calo». Tuttavia Caldato resta prudente, teme comunque «un’erosione degli utili aziendali. Abbiamo incrementato le posizioni in obbligazioni e in azioni di settori difensivi. In Italia, rimaniamo esposti a Telecom Italia e Raiway».
Più fiducia sull’Italia
Da inizio anno solo nove titoli italiani sono stati in territorio negativo, «il che indica una generale prospettiva positiva per la maggior parte delle società quotate», interviene Gabriel Debach, market analyst di eToro. Gli acquisti sui mercati italiani sono «sostenuti da valutazioni a buon mercato, con il settore bancario che attrae gli investitori grazie alla crescita degli utili e alla generosa politica di remunerazione degli azionisti. Nonostante i timori di una recessione o di un rallentamento economico, le aziende mostrano promettenti segnali di crescita, contribuendo all’ottimismo degli investitori», ragiona Debach. Che tuttavia mette le mani avanti temendo un rallentamento causa rialzo dei tassi.
«In particolare, il settore bancario dovrà fare i conti con una minore crescita degli interessi netti. Inoltre, la decisione della Bce di interrompere il reinvestimento degli acquisti di attività finanziarie a partire da luglio e i rimborsi dei prestiti Tltro potrebbero mettere sotto pressione il settore». Le aziende con una significativa esposizione al debito «potrebbero trovarsi ad affrontare costi di finanziamento più elevati, riducendo la redditività. D'altro canto, alcuni titoli -come ad esempio Campari- potrebbero affrontare una fase positiva. L’industria delle bevande alcoliche di solito vive un periodo estivo molto favorevole», nota l’analista di eToro. È incoraggiante poi notare che «l’interesse per i titoli italiani è in crescita e che sono state effettuate revisioni al rialzo delle previsioni di crescita degli utili a 12 mesi. Questo indica un maggior ottimismo e fiducia degli investitori nel potenziale di crescita delle società italiane quotate in borsa», conclude Debach.
Perché banche sì, industria meno
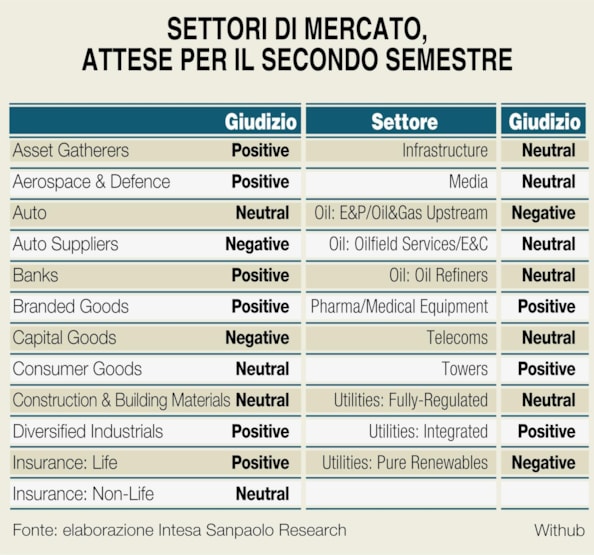
Filippo Diodovich, Senior Market Strategist di Ig Italia, appartiene alla categoria degli analisti cauti. Teme infatti un’inflazione core nei Paesi occidentali «persistente su livelli troppo elevati. Riteniamo che Fed e Bce non possano abbassare la guardia nella lotta alle pressioni inflazionistiche e dovranno anche velocizzare il processo di quantitative tightening (riduzione di bilancio, è una manovra monetaria restrittiva, ndr) per ridurre la liquidità nel sistema». Con la conseguenza che i rischi sono di un peggioramento delle attività economiche, non solo nel «comparto manifatturiero, già in crisi, ma anche nel settore dei servizi che negli ultimi mesi ha trainato la crescita».
Tuttavia Diodovich ritiene comunque che le azioni possano almeno nel breve mostrare «ritorni interessanti soprattutto nel settore tecnologico e in quello finanziario». Su Piazza Affari le aspettative di Ig Italia sono «moderatamente positive per il comparto bancario che potrebbe essere favorito da ulteriori indiscrezioni su possibili nuove fusioni nel settore».
Diodovich in tal senso conferma la preferenza su Intesa Sanpaolo e Mediobanca. Nonostante un aumento dei costi di rifinanziamento e una riduzione della redditività per un possibile aumento dei costi sui conti deposito, l’analista crede che «il settore bancario abbia ancora spazio per evidenziare profitti nel nuovo scenario macro». Ma Diodovich crede che il settore industriale in generale «sarà quello che più risentirà delle nuove condizioni macroeconomiche». E consiglia quindi una diminuzione dell’esposizione verso i titoli più legati al comparto manifatturiero. (riproduzione riservata)


