

?????
Guerra Usa-Cina, le materie prime rare sono le nuove armi. Ma chi paga il prezzo?
La Cina risponde ai dazi Usa con uno stop all'export di metalli critici e sanzioni mirate. Si teme un Cartello, stile Opec. Catene di approvvigionamento globali a rischio in 10 anni. VanEck: Europa sempre più vulnerabile | Trump minaccia dazi a Cina, Canada e Messico mandando le borse in rosso. Ecco che cosa può accadere a gennaio
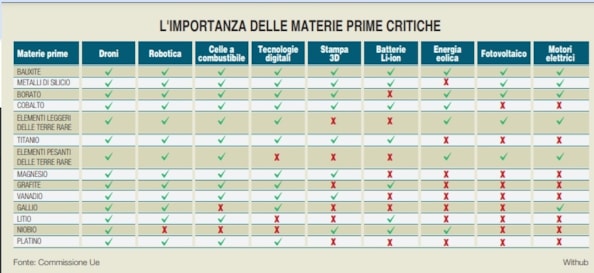
Gli Stati Uniti non scherzano con i dazi, ma la Cina non si piega. Si è già vendicata. In settimana prima ha vietato l’export di metalli strategici (gallio, germanio e antimonio), non solo nelle applicazioni hi-tech ma anche nell’industria della difesa (si veda la tabella in pagina), una mossa di ritorsione dopo che il governo del presidente, Joe Biden, ha lanciato il terzo giro di vite in tre anni sull'industria cinese dei semiconduttori, limitando le esportazioni di 140 aziende. Poi ha imposto sanzioni a 13 aziende militari statunitensi in risposta alla vendita di armi a Taiwan.
L'effetto Trump
Una guerra commerciale tra le due super potenze che rischia sia di acuirsi ulteriormente una volta che Donald Trump si insedierà alla Casa Bianca (uno dei suoi primi ordini esecutivi sarà imporre una tariffa extra del 10% su tutti i prodotti cinesi) sia di non avere vincitori, lasciando parecchie vittime sul campo, Europa in primis. «L'impatto immediato è avvertito dalle industrie che fanno affidamento su questi minerali critici, nonché dai consumatori, che potrebbero dover affrontare costi più elevati a causa delle sfide della catena di approvvigionamento e dell'aumento dei prezzi», spiega a Milano Finanza Alessandro Valentino, Product Manager di VanEck, osservando che le restrizioni commerciali spesso comportano perdite per entrambe le parti, poiché non solo interrompono le catene di approvvigionamento, ma ostacolano anche la crescita economica e l'innovazione.
- Leggi anche: La Cina vieta l’export di gallio e germanio agli Usa. Dove vengono impiegati i metalli colpiti dalle restrizioni
VanEck: Europa sempre più vulnerabile
Certo che l'Unione Europea, con la sua economia aperta e dipendente dal commercio, avverte l’esperto, «potrebbe essere particolarmente colpita. Rischia di essere schiacciata tra il dominio della Cina nella lavorazione delle materie prime e la spinta degli Stati Uniti a riallineare la catena di approvvigionamento attraverso politiche come l'Inflation Reduction Act. L'Ue si trova ad affrontare la duplice sfida di garantire l'accesso ai minerali critici e di navigare tra le pressioni geopolitiche, il che potrebbe lasciare le sue industrie in una posizione di svantaggio».
Il dominio della Cina
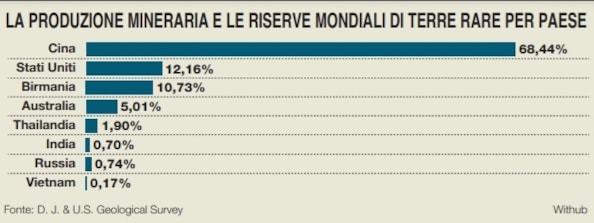
La Cina, infatti, domina la lavorazione del gallio e del germanio (tra gli altri), rappresentando, rispettivamente, il 98% e il 60% della produzione globale. Questa posizione rappresenta un rischio rilevante per le catene di approvvigionamento globali. Sebbene esista un potenziale per l'estrazione di questi materiali in altri Paesi, «la produzione a basso costo della Cina ha di fatto bloccato gli sforzi di espansione altrove. Il rilancio di queste attività sarà una sfida significativa a causa degli investimenti e dell'impegno a lungo termine necessari per sviluppare miniere e impianti di lavorazione», sostiene Valentino. Tuttavia, non è solo il luogo di estrazione dei minerali (68,4% la Cina, solo il 12,1% gli Usa; si veda il grafico in pagina) a rappresentare un rischio, ma anche quello di trasformazione. La Cina, per esempio, domina la trasformazione di minerali critici come il rame, il cobalto, il litio e la grafite, oltre agli elementi delle terre rare.
Si teme un Cartello, stile Opec
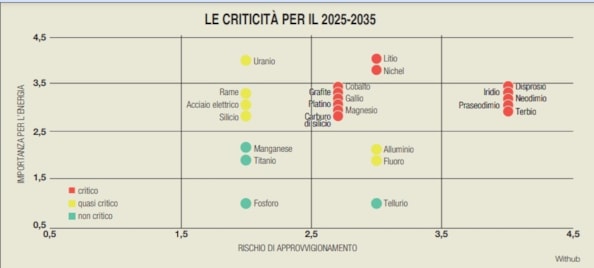
A questo si aggiungono le preoccupazioni per la potenziale formazione di cartelli minerari come l'Organizzazione dei Paesi esportatori di petrolio. Per questo motivo, il cosiddetto Triangolo del litio – dove si incontrano Argentina, Bolivia e Cile – e le aree ricche di cobalto come la Repubblica Democratica del Congo stanno diventando strategicamente importanti. «Tali alleanze potrebbero manipolare le dinamiche di domanda e offerta globali, creando sfide per il commercio internazionale e la stabilità economica. Per esempio, i Paesi del Triangolo del litio del Sud America hanno enormi riserve del metallo bianco. Alcuni hanno suggerito di formare un'Organizzazione dei Paesi esportatori di litio, simile all'Opec. La concentrazione è un problema particolare per i minerali critici considerati essenziali per la sicurezza economica e nazionale di un Paese», avverte Valentino.
Come partecipare, investendo, a questo cambiamento epocale
In che modo gli investitori possono partecipare a questi cambiamenti epocali? Sia la spinta ad aumentare la spesa per la difesa sia quella a decarbonizzare l'economia globale dipendono dalla pronta fornitura di minerali. Un vantaggio per le società minerarie. Anche perché è probabile che i governi introducano una serie di incentivi volti a promuovere l’indipendenza dalle risorse, tra cui: agevolazioni fiscali, sovvenzioni e condizioni di finanziamento favorevoli. Questi incentivi saranno vantaggiosi per le aziende impegnate nella lavorazione domestica, nel riciclaggio e nello sviluppo di tecnologie di estrazione innovative. Inoltre, un aumento della domanda potrebbe aumentare i prezzi di alcuni minerali.
Ma investire nel settore è complicato poiché è difficile da analizzare e può essere volatile a causa dell’instabilità di alcuni Paesi. Tutti fattori che possono influenzare in modo significativo i prezzi dei titoli delle società minerarie. Un modo per investire nel futuro delle società minerarie attraverso un approccio diversificato potrebbe essere l'esposizione a un Etf minerario. Attualmente il VanEck Global Mining Ucits Etf ha un’esposizione rilevante ai minerali ferrosi (38,4%) e al rame (25,5%), seguiti dall’oro (12%) e dall’alluminio (5,2%) che come l’argento e il praseodimio fanno parte dei materiali critici, utili per i jet da combattimento, ma fondamentali anche per la stabilità economica moderna. (riproduzione riservata)


