
Bond, perché le obbligazioni legate all’inflazione sono ancora attraenti. Axa IM: investire anche in Btp
Per Jonathan Baltora, Head of Sovereign, Inflation and FX di Axa IM, il mercato è troppo ottimista sull’inflazione futura e c’è il rischio che si auto-alimenti. Diversi segnali indicano che è il momento di aggiungere duration in portafoglio ma attraverso le obbligazioni inflation-linked e non i titoli di Stato. I Btp, però, sono interessanti | Btp o conto di deposito? Un confronto tra rendimenti dopo il boom di Valore
Da inizio anno l’inflazione complessiva si è abbassata, ma quella dei servizi si è rivelata più resiliente del previsto. Ecco perché Jonathan Baltora, Head of Sovereign, Inflation and FX di Axa IM, pensa che non sia ancora il caso di abbandonare le obbligazioni indicizzate all’inflazione, che ritiene attraenti nel contesto attuale. Infatti, oggi i tassi d’interesse reali – che rappresentano il rendimento delle obbligazioni indicizzate e il premio che gli investitori guadagnano dall’inflazione – sono positivi. Inoltre, i livelli di inflazione prezzati nelle obbligazioni inflation-linked sono abbastanza vicini agli obiettivi d’inflazione delle banche centrali, suggerendo che il mercato ha attualmente un outlook d’inflazione che potrebbe rivelarsi eccessivamente ottimista.
Banche centrali, sale il rischio di un errore
È proprio sull’inflazione dei servizi, o “core”, che si stanno concentrando le banche centrali. «Il problema delle banche centrali è che sono vicine alla fine del ciclo dei rialzi, tuttavia gli effetti dei rialzi passati devono ancora esser visti, quindi il rischio di un errore della politica monetaria sta crescendo», sostiene Baltora. Nonostante la stretta monetaria nel corso del 2022, sia negli Stati Uniti sia in Europa, molte analisi suggeriscono, infatti, che la trasmissione della politica monetaria all’economia non sia ancora avvenuta. Per questa ragione «ci aspettiamo che l’inflazione continui a moderarsi fino a fine anno, ma potrebbe anche dimostrarsi più tenace del previsto».
I rendimenti reali sono positivi
Quando l'inflazione si attenua, i breakeven dell'inflazione tendono a diminuire, ma «questa combinazione di livelli elevati di rendimenti reali e livello moderato di breakeven è dove vediamo opportunità. I rendimenti reali medi delle obbligazioni indicizzate all'inflazione sono attualmente al livello medio più alto dal 2009-2010, ma sono positivi e suggeriscono che gli investitori possono assicurarsi un reddito superiore all'inflazione (al 7,6% in Italia a maggio, ndr)», spiega Baltora.
Mercato troppo ottimista sull’inflazione futura
Difficile fare previsioni, a detta dell’Head of Sovereign, Inflation and FX di Axa IM. Il mercato sta prezzando un’inflazione che, per la fine dell’anno, scenderà ai livelli target delle banche centrali. Questo nonostante l’inflazione abbia sorpreso al rialzo e si sia rivelata più tenace delle aspettative. Dall’inizio del 2023, l’inflazione complessiva ha cominciato a rallentare nelle economie mature. Siamo passati da un’inflazione sopra il 10% nella zona euro, a quasi l’8%. Tuttavia, i prezzi restano elevati anche rispetto agli standard storici e l'inflazione “core” si sta dimostrando estremamente appiccicosa. «La crescita dei salari rappresenta un rischio che l’inflazione resti e si auto-alimenti. Questa è la sfida per gli investitori: è possibile che l’inflazione appiccicosa resti un problema per il prossimo decennio», prevede l’esperto. A questo va aggiunto che i breakeven d’inflazione a 10 anni suggeriscono che il mercato stia prezzando l’inflazione futura in modo consistente con i livelli avuti tra il 2010 e il 2013.
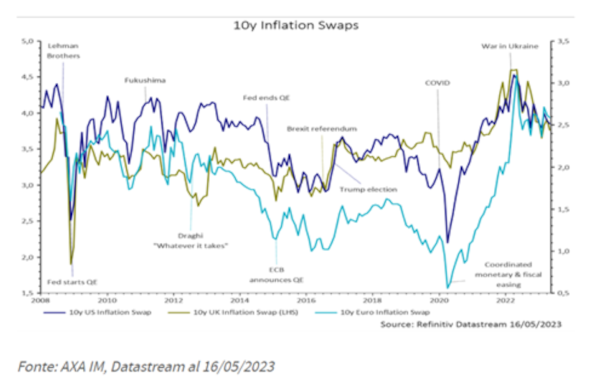
«Questo grafico mostra le aspettative d’inflazione dalla crisi Lehman Brothers. Il mercato è potenzialmente troppo ottimista sull’inflazione», continua Baltora.
Perché aggiungere duration in portafoglio con i bond legati all’inflazione
Diversi segnali di mercato indicano che è il momento di essere bullish sulla duration. Il primo indicatore viene dagli economisti che segnalano che l’inflazione si sta moderando e l’inflazione “core” ha raggiunto il suo picco. Quando l’inflazione core raggiunge il picco negli Stati Uniti i rendimenti nominali dei Treasury smettono di salire, spiega Baltora. Al contrario, la zona euro ha visto un’inflazione core più alta da inizio anno, di conseguenza «abbiamo raggiunto un nuovo picco dei rendimenti. Un altro indicatore è la curva di rendimento invertita negli Stati Uniti», aggiunge l’esperto, «che è un segnale forte per comprare duration e aggiungere rischio di duration ai portafogli su un orizzonte ciclico. Quando la curva di rendimento s’inverte, siamo al picco dei tassi d’interesse e l’inversione della curva negli Stati Uniti lo scorso anno ci dice che questo è il momento in cui dovremmo aggiungere duration al portafoglio».
Anche i Btp in portafoglio
L’esperto di Axa IM preferisce assumere una duration lunga, ma attraverso le obbligazioni inflation-linked e non titoli di Stato. «Il rischio principale al momento è un’inflazione più alta, più a lungo. Quest’anno la duration nel nostro portafoglio è compresa tra 2,5 e 4 anni». In ogni caso, conclude Baltora, «è sempre opportuno diversificare i portafogli obbligazionari, perciò per un investitore retail può essere interessante investire in Btp, ma abbinato ad altri asset indicizzati all’inflazione. Non è mai opportuno puntare su un solo mercato».
- Leggi anche: Il Btp Valore chiude con una raccolta di 18,2 miliardi. Confermati i tassi al 3,25% e 4%
(riproduzione riservata)


