
Banche europee, ecco quelle che saranno costrette ad aumentare i tassi sui depositi: l’analisi di Dbrs
Dbrs Morningstar valuta quali banche europee hanno maggiori probabilità di dover aumentare i tassi sui depositi dei clienti nei prossimi mesi, il che potrebbe rendere il recente miglioramento della redditività temporaneo e non strutturale per alcune di esse. E analizza quelle con la maggior dipendenza dai depositi retail | I depositi vanno remunerati premiando anche l'investimento nell'economia reale
Le banche europee possono mantenere i tassi sui depositi ai livelli attuali? Un test per la redditività strutturale delle banche europee. I depositi della clientela sono un elemento chiave del profilo di liquidità delle banche dell'Unione Europea in quanto rappresentano la principale fonte di finanziamento e svolgono un ruolo fondamentale nell'evoluzione della loro redditività. Nel passaggio a un contesto di tassi d'interesse più elevati, la maggior parte delle banche ha visto i propri portafogli di prestiti riprezzarsi a rendimenti più elevati. Ciò è stato accompagnato da un aumento contenuto dei tassi sui depositi dei clienti, migliorando così la loro redditività.
Perché i costi dei depositi potrebbero aumentare più rapidamente di quanto previsto dalle banche
Tuttavia, Dbrs Morningstar ritiene che ci siano alcuni indicatori che indicano che i costi dei depositi potrebbero aumentare più rapidamente di quanto previsto dalle banche. In particolare, le condizioni di liquidità sono destinate a deteriorarsi dopo il rimborso della maggior parte dei finanziamenti Tltro della Bce a giugno 2023. Inoltre, la concorrenza tra le banche si sta intensificando e quelle europee saranno spinte ad aumentare i tassi sui depositi per fermare i deflussi di depositi verso prodotti a più alto rendimento. Dbrs Morningstar analizza queste tendenze e cerca di valutare quali banche europee hanno maggiori probabilità di essere costrette ad aumentare i tassi sui depositi dei clienti, il che potrebbe rendere il recente miglioramento della redditività temporaneo e non strutturale per alcune di esse.
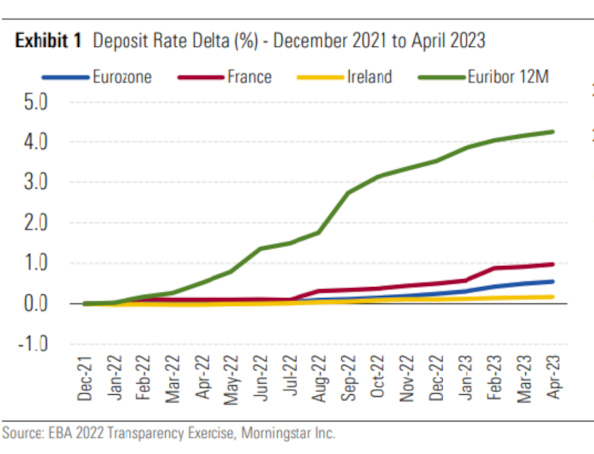
Dalla fine del 2021, il tasso di interesse chiave del mercato UE, l'Euribor a 12 mesi, è passato da -0,5% a circa il 3,75%, aumentando di circa 425 punti base (Figura 1).
Importanti differenze nel beta dei depositi
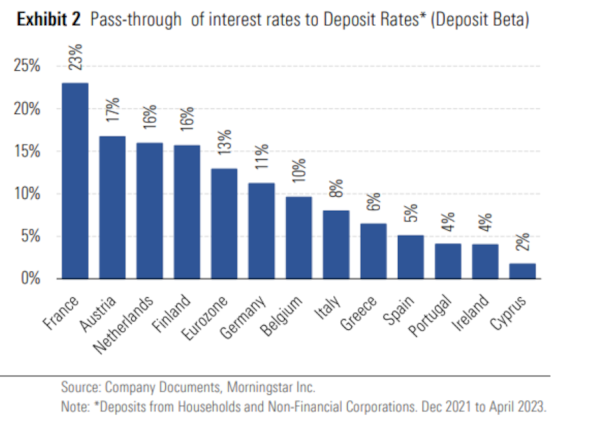
Il passaggio a un contesto di tassi di interesse più elevati dopo anni di bassi livelli record è stato rapido e inaspettato. Questo ha in generale favorito la redditività delle banche europee in questo periodo, poiché i tassi più elevati sono filtrati nei rendimenti delle attività bancarie. Tuttavia, a partire da fine aprile del 2023 il corrispondente aumento dei tassi di deposito dei clienti è stato limitato tra le banche europee. I tassi sui depositi dei clienti europei sono aumentati solo del 13% da fine 2021. Allo stesso tempo si sono registrate importanti differenze nel beta dei depositi, che vanno dal 2% al 23% tra i paesi dell'UE selezionati (grafico 2).
I fattori che spiegano il diverso ritmo del passaggio dei tassi di interesse ai tassi di deposito
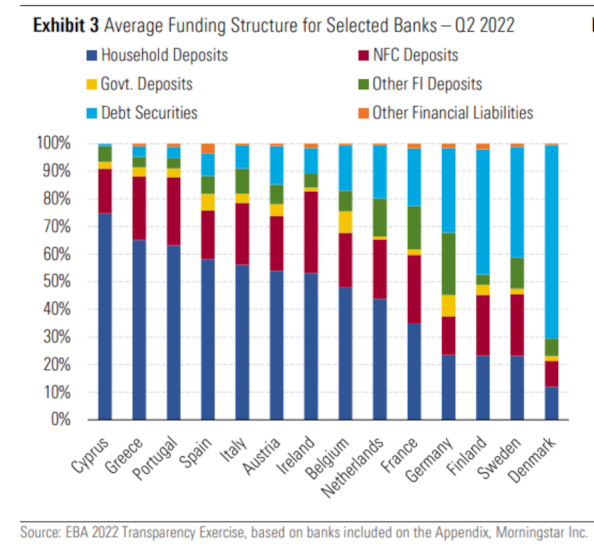
Considerando le ultime informazioni disponibili (aprile 2023), Dbrs Morningstar rileva che ci sono diversi fattori che spiegano il diverso ritmo del passaggio dei tassi di interesse ai tassi di deposito dei clienti tra le banche europee. Un fattore importante è il tipo di depositi dei clienti e la struttura di finanziamento delle banche. Di conseguenza, i sistemi bancari con un'ampia percentuale di depositi retail stabili e di depositi detenuti come riserva di liquidità o per il capitale circolante, tenderebbero a sperimentare una minor pressione a trasferire l'aumento dei tassi di interesse sul costo dei depositi (grafico 3).
Secondo una ricerca della Banca di Spagna: "The Euribor surge and bank deposit costs: an investigation of interest rate pass-through and deposit portfolio rebalancing", fattori importanti che spiegano questa differenza sono anche la posizione di liquidità in eccesso del sistema bancario o l'uso di finanziamenti della banca centrale, che potrebbe aver contenuto la remunerazione dei depositi in quei sistemi bancari in cui i finanziamenti della banca centrale sono più consistenti. Inoltre, la concentrazione del mercato sembra spiegare alcune delle differenze tra i paesi, in quanto un maggior potere di mercato potrebbe moderare gli aumenti dei tassi sui depositi. «Riteniamo che vi siano importanti fattori che potrebbero portare a un aumento dei tassi di deposito in tutti i paesi dell'UE nei prossimi trimestri. In primo luogo, è già evidente che la concorrenza per i depositi è in forte aumento nell'UE, come dimostrato dall'indice di Herfindahl-Hirschman e spiegato dalla Bce nella sua recente Financial Stability Review (maggio 2023). In secondo luogo, i clienti stanno già reagendo e trasferendo la liquidità nei depositi verso altri investimenti a un ritmo crescente. Questo fenomeno si sta verificando nella maggior parte dei Paesi dell'UE, ma in generale è più acuto in quelle giurisdizioni in cui il passaggio dei tassi di interesse ai depositanti è stato più limitato, come in Spagna o in Portogallo», spiega Dbrs.
Ecco perché nei prossimi trimestri le banche saranno spinte ad alzare i tassi sui depositi
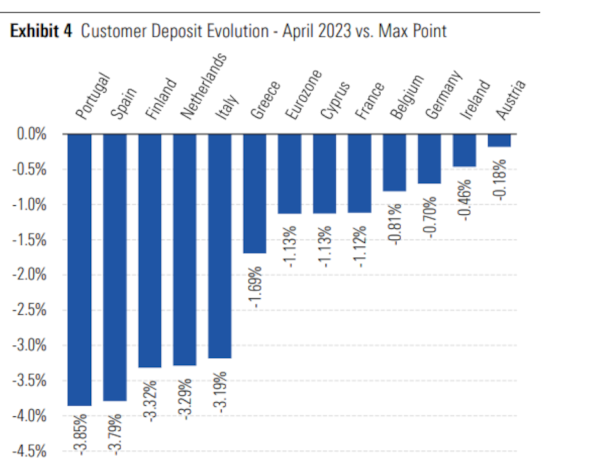
Al contempo, Dbrs ritiene che nei prossimi trimestri le banche dell'UE saranno spinte ad alzare i tassi sui depositi per arrestare i deflussi (Figura 4), dato che i clienti continueranno a chiedere prodotti con rendimenti più elevati.
In terzo luogo, le condizioni di liquidità sono destinate a peggiorare per le banche dell'UE anche se partono da livelli elevati, a seguito del rimborso dei finanziamenti Tltro III delle banche centrali, di cui una parte significativa avverrà a giugno 2023. «Riteniamo che le banche dell'UE stiano entrando in una seconda fase del ciclo dei tassi d'interesse, in cui la concorrenza e le condizioni di liquidità faranno pressione sulle banche affinché paghino di più per i depositi dei clienti. A nostro avviso, gli aumenti dei tassi sui depositi mostreranno se il miglioramento della redditività delle banche negli ultimi trimestri sia strutturale o temporaneo», continua Dbrs.
Significativo miglioramento della redditività
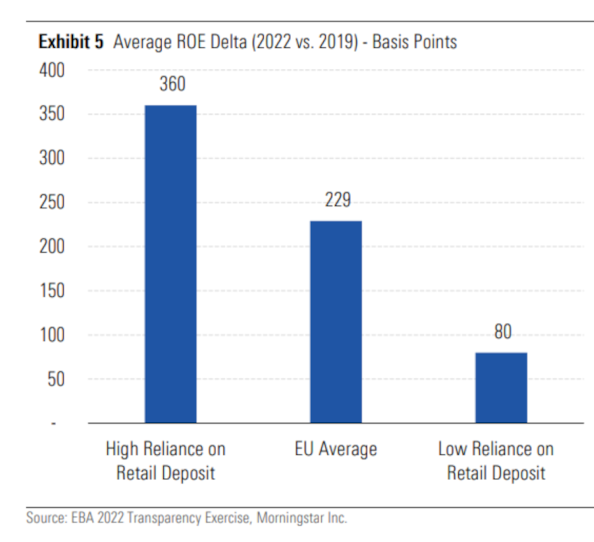
In particolare, le banche dell'UE hanno registrato un significativo miglioramento della redditività, con il Roe (Return on equity, redditività del capitale proprio) aggregato che è aumentato di 230 punti base a fine 2022 rispetto ai livelli pre-pandemia. Secondo l'analisi di Dbrs Morningstar basata sui dati dell'Eba, l'Autorità bancaria europea, il miglioramento della redditività è stato più significativo in quei sistemi bancari in cui le banche sono meglio posizionate per gestire i costi dei depositi. In particolare, i sistemi bancari con una struttura di finanziamento fortemente dipendente dai depositi retail hanno aumentato il loro RoE di 360 punti base rispetto agli 80 punti base di quelli con una minor dipendenza dai depositanti al dettaglio. (Figura 5).
Le banche europee con la maggior dipendenza dai depositi retail
Inoltre, Dbrs Morningstar ha condotto un'analisi su base individuale, includendo 63 grandi banche europee (Cassa Centrale Banca, Banca Monte dei Paschi di Siena, Banco Bpm, Intesa Sanpaolo, Bper Banca, Banca Popolare di Sondrio, Unicredit, Banca Mediolanum, Iccrea Banca, Mediobanca, Credito Emiliano tra quelle italiane), utilizzando le informazioni sulla liquidità incluse nelle loro relazioni sul terzo pilastro alla fine del 2022. E ha diviso le banche guardando la quota di depositi al dettaglio (famiglie e Pmi) nella loro struttura di finanziamento totale, cercando di cogliere la sensibilità dei costi di finanziamento ai costi dei depositi retail. «In questo caso troviamo un'ampia gamma di sensibilità tra le grandi banche dell'UE, con i depositi retail che rappresentano da quasi lo 0% a un massimo dell'80% della loro raccolta. La dipendenza dai depositi retail è maggiore nelle banche spagnole, italiane e portoghesi», osserva Dbrs. In particolare, «queste banche operano principalmente in giurisdizioni che hanno mostrato un basso beta dei depositi e un significativo aumento della redditività negli ultimi trimestri. Di conseguenza, il controllo dei costi dei depositi rimane fondamentale per queste banche».
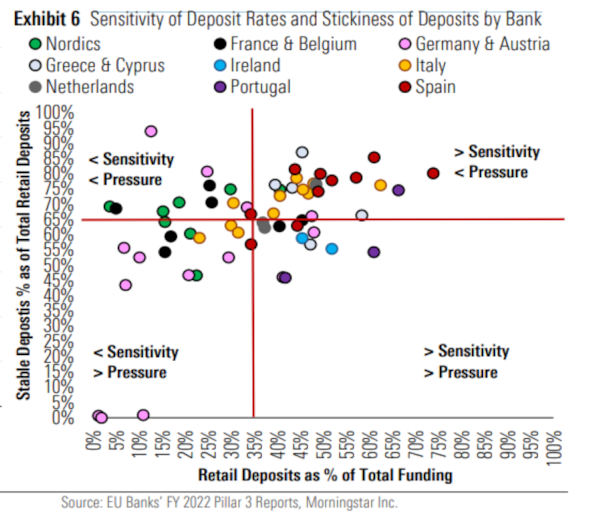
Il secondo parametro è il grado di vischiosità o stabilità dei depositi retail, come descritto dalla definizione di Liquidity Coverage Ratio (LCR). Le banche con un'ampia base di depositi stabili avrebbero teoricamente meno pressione a remunerare i depositi. «Di conseguenza, riteniamo che le banche con un'elevata dipendenza dai depositi retail e con una bassa base di depositi stabili, generalmente depositi non assicurati dai sistemi di garanzia, presentino un rischio maggiore di pressioni sui costi di finanziamento nei prossimi trimestri. trimestri a venire. Ci aspettiamo che l'evoluzione dei tassi sui depositi diventi un elemento chiave per gli utili futuri. Questo aiuterebbe a differenziare le banche dell'UE che hanno registrato una migliore redditività su base strutturale o temporanea», conclude Dbrs. (riproduzione riservata)


