
Azioni, il ritorno dell’alpha. I 5 fattori favorevoli allo stock picking secondo BlackRock
Helen Jewell, chief Investment officer, BlackRock Fundamental Equities Emea, spiega che cosa è il coefficiente alpha rispetto al beta. E nota che la dispersione del mercato azionario sta portando a maggiori opportunità di generare alfa per gli stock picker attivi che si concentrano sui fondamentali delle società | Azioni, lo sprint dei fondi su Piazza Affari che nel 2023 rendono fino al 21%
Non siamo più nel 2019 né in nessuno dei 10 anni che lo hanno preceduto. Il periodo della pandemia, inclusa la risposta alla crisi e le sue conseguenze, ha portato in economia e sui mercati azionari a un cambiamento di regime che significa opportunità diverse da quelle che hanno dominato negli ultimi dieci anni e mezzo e che favoriscono l'alpha rispetto al beta, secondo Helen Jewell, chief Investment officer, BlackRock Fundamental Equities, Emea.
Cosa è l’alpha
Se il coefficiente beta è una misura del rischio sistematico e riflette la performance di un’azione rispetto alla volatilità del suo indice di riferimento, in altre parole la reattività di un titolo rispetto al mercato, il coefficiente alpha mostra la capacità di un'azione di cambiare valore indipendentemente dall'andamento del mercato (rischio specifico). In questo caso, un alfa positivo indica che l’azione sarà in grado di sovraperformare il mercato di riferimento e un alfa negativo la possibilità che l’azione possa subire perdite indipendentemente dal trend generale del mercato. «Il beta era attraente (o sufficiente) nell'era dei tassi bassi, dell'inflazione bassa e della bassa volatilità. Ora l'alpha sta diventando più importante per gli investitori mentre i rendimenti di mercato si normalizzano verso le medie storiche, le dinamiche di mercato diventano più complesse e la dispersione delle azioni aumenta», sottolinea Helen Jewell.
Un confronto con la Grande Crisi Finanziaria
Gli anni successivi alla Grande Crisi Finanziaria globale del 2008 (GFC) sono stati caratterizzati da fragilità: famiglie e aziende si stavano riprendendo da una profonda recessione e dalle conseguenze di fallimenti finanziari e aziendali. E accomodamento: la Federal Reserve degli Stati Uniti e altre banche centrali dei mercati sviluppati hanno abbassato i tassi per stimolare le economie e aiutare i consumatori e le aziende a riprendersi. Il 2020 e la crisi dovuta al Covid-19 è stato un periodo contrassegnato dai lockdown, che hanno avuto un impatto rilevante sull’economica globale, e da un supporto monetario e fiscale senza precedenti, molto più ampio di quello visto durante la Grande Crisi Finanziaria, anche se la crisi precedente aveva inflitto uno shock più forte al Pil.
Oggi le economie stanno sopportando il peso dell'inflazione dovuta all'offerta innescata dalla crisi, sostenuta da stimoli fiscali (tasse governative) e monetari (politiche delle banche centrali) e aggravata dalla guerra in Ucraina. Le banche centrali stanno alzando i tassi per contrastare l'impennata dei prezzi. Elementi persistenti dell'inflazione, come i salari, saranno più difficili da ridurre, aprendo la strada a un'inflazione e a tassi di interesse più elevati per un periodo più lungo, proprio mentre le valutazioni delle azioni sono più alte. «Crediamo che il regime di investimento post-pandemico, caratterizzato da inflazione, tassi e valutazioni alte richiederà un nuovo approccio agli investimenti in azioni. Una conseguenza di questo nuovo contesto è un rendimento di mercato più basso, o beta, suggerendo che una quota maggiore dei rendimenti del portafoglio azionario dovrà provenire dall'alpha, o rendimento in eccesso», spiega Helen Jewell.
Cinque fattori favorevoli allo stock picking di azioni
Per i 12 anni successivi alla Grande Crisi Finanziaria, il beta è stato anormalmente alto, poiché le valutazioni sono passate da molto basse a normali e la differenza di rendimento tra le singole azioni era esigua. Gli investitori compravano durante i cali dei mercati azionari e, di conseguenza, le perdite erano abbastanza modeste. La Fed era anche disposta a intervenire in caso di incertezze. Il beta era il re, poiché i mercati ben sostenuti garantivano performance estreme, offrendo un ritorno medio annuo dell'S&P 500 del 15% dal 2010 al 2021. Viceversa, l'era precedente alla Grande Crisi Finanziaria presentava cali di mercato azionario più lunghi e profondi, il che significava maggior volatilità e maggiori opportunità per uno stock picking mirato per ottenere rendimenti superiori al mercato (o alpha). «Riteniamo che questa dinamica stia tornando e che le prospettive per l'alpha stiano diventando più positive», ribadisce Helen Jewell, individuando cinque fattori favorevoli allo stock picking di azioni:
- Leggi anche: Investimenti, come bilanciare azioni, bond e liquidità in portafoglio in vista di inflazione e banche centrali
1. È più probabile che la volatilità aumenti
È probabile che le preoccupazioni geopolitiche, le interruzioni della catena di approvvigionamento e le banche centrali dipendenti dai dati e impegnate nella lotta all'inflazione possano provocare nel tempo episodi di volatilità. I cali di mercato legati ai momenti di volatilità possono portare a una valutazione errata, offrendo l'opportunità agli stock picker di acquistare azioni di società con buone prospettive a prezzi ridotti. «Vediamo un'opportunità di alfa nei titoli ciclici che di solito vengono impattati in caso di recessione, che possono scambiare a sconto oltre quanto suggeriscono i loro fondamentali o che potrebbero prezzare una recessione più profonda di quanto riteniamo probabile», suggerisce Helen Jewell.
2. Normalizzazione della stock dispersion
Durante la Grande Crisi Finanziaria, la dispersione dei titoli è stata contenuta, con poche differenze tra i cosiddetti performer migliori e i peggiori. Il contesto di mercato guidato dal beta di allora significava che non c'erano grandi vantaggi nell'identificare i "vincitori" o nell'evitare i "perdenti". Tuttavia, Helen Jewell ritiene che la dispersione degli utili, delle valutazioni e dei rendimenti sia aumentata nel periodo successivo alla pandemia, creando un ambiente in cui la selezione qualificata dei titoli può fornire un contributo più significativo ai risultati del portafoglio.
3. Prende terreno la selezione stock specific
«La nostra analisi mostra che la maggior dispersione dei rendimenti si basa sempre più su variabili specifiche dei titoli e meno sulle caratteristiche dei fattori dei titoli (ad esempio, growth vs. value, small vs. large), che erano più dominanti nel 2020 e nel 2021«, prosegue Helen Jewell, ritenendo che la selezione attiva incentrata sui fondamentali possa avere un peso maggiore sui risultati degli investitori in queste condizioni. «Prevediamo, inoltre, che gli investitori sposteranno sempre più l'attenzione dalle preoccupazioni circa lo scenario macro in generale al modo in cui le singole società stanno affrontando un contesto di crescita più lenta e di inflazione e tassi più elevati, rendendo le variabili specifiche più importanti per le decisioni di investimento».
4. Dimensione del mercato destinata ad ampliarsi
L'ampiezza del mercato è storicamente limitata, con il 22% della capitalizzazione di mercato dell'indice S&P 500 attribuita ai primi cinque titoli (al 30 giugno 2023). Secondo Refinitiv, questo dato si confronta con poco meno del 16% prima del Covid (fine 2019) e con il 13% prima della grande crisi finanziaria (fine 2007). Il confronto tra i rendimenti dell'indice ponderati per la capitalizzazione di mercato e i rendimenti equamente ponderati illustra quanto alcuni titoli a mega-capitale - principalmente azioni legate al settore tecnologico (IT, servizi di telecomunicazione e beni di consumo discrezionali) - abbiano guidato la performance dell'indice negli Stati Uniti quest'anno. «Poiché il mercato riconosce e valorizza sempre più i fondamentali delle aziende, ci aspettiamo che l'ampiezza del mercato si allarghi oltre gli attuali leader e crei maggiori opportunità per gli stock picker attivi che si concentrano sui fondamentali delle aziende», precisa l’esperta di Blackrock.
5. Opportunità e disruption guidate dall'IA
Dato il suo immenso potenziale, «riteniamo che l'intelligenza artificiale (IA) contribuisca ad aumentare la dispersione dei titoli. Ad esempio, i “vincitori” tra le società di software riusciranno ad incorporare l'IA nei loro prodotti e saranno in grado di aumentare i prezzi, mentre quelli che non riusciranno a farlo diventeranno obsoleti», prevede Helen Jewell. L'impatto non è limitato al settore tecnologico. In tutti i settori, «ci aspettiamo che nascano nuovi modelli di business, alimentati dall'innovazione dell'IA, e che altri vengano stravolti (ad esempio, i call center dove gli esseri umani vengono sostituiti dalle chat bot). A nostro avviso, la comprensione dei casi d'uso, delle implicazioni e dei rischi dell'IA nei vari settori, industrie e singoli titoli avrà un'influenza crescente sui risultati degli investimenti».
Il ritorno della dispersione del mercato azionario
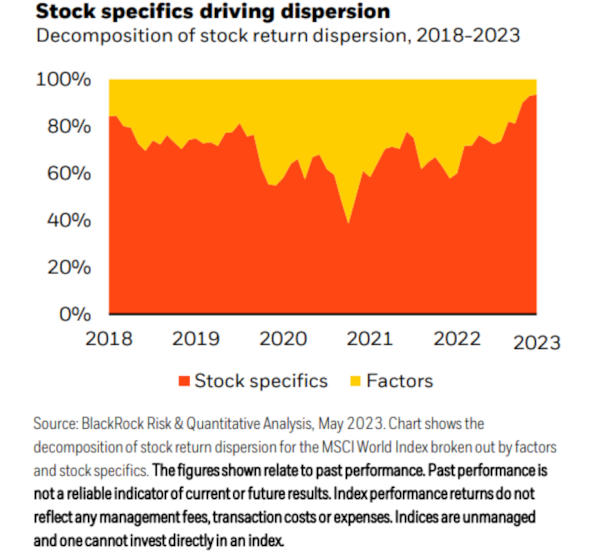
In questo nuovo regime di investimenti, l'offerta è limitata dalle tendenze demografiche (invecchiamento della popolazione e diminuzione del numero dei lavoratori), dalla deglobalizzazione e dalla decarbonizzazione, che sono tutte tendenze inflazionistiche dal momento che le aziende spendono per adattarsi. È più probabile che le banche centrali dei mercati sviluppati si trovino ora nella posizione di dover combattere l'inflazione piuttosto che sostenere l'economia, osserva ancora Helen Jewell.
Le azioni hanno rappresentato storicamente la classe di attivi a più alto rendimento nel lungo periodo «e ci aspettiamo che continueranno ad esserlo. Tuttavia, le valutazioni azionarie più elevate e tassi d'interesse più alti significano rendimenti di mercato più bassi in generale. Vediamo una maggior dispersione nelle stime degli utili, nelle valutazioni e nei rendimenti azionari e questo rappresenta una maggiore opportunità per i gestori esperti di generare più alfa», conclude Helen Jewell, stimando che nei prossimi anni il rendimento attivo costituirà una parte più consistente del profilo di rendimento complessivo degli investitori. (riproduzione riservata)


