
Valute, su quali puntare con gli Usa in ripresa e la Cina che rallenta
Per Lombard Odier le prospettive di un dollaro più debole e uno yen più forte stanno venendo meno. View positiva sul franco svizzero e non solo. Target rivisto al rialzo sul real brasiliano. Le previsioni degli esperti sui principali cambi a 3 e 12 mesi. I riflessi sul mercato delle materie prime | Dollaro, quanto può correre ancora se la Fed minaccia nuove strette monetarie. E come investirci
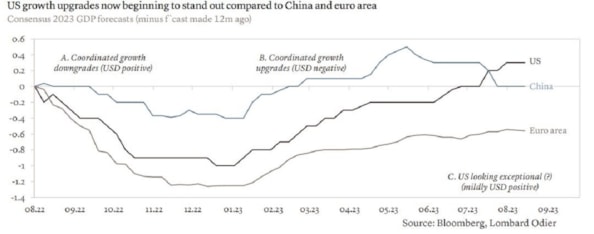
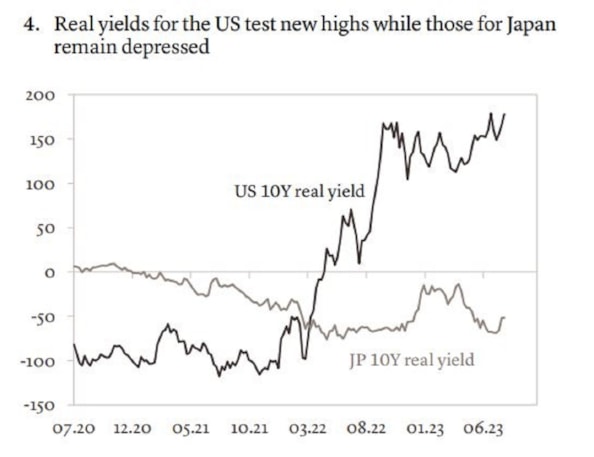
Le aspettative di crescita degli Stati Uniti si rafforzano mentre i rendimenti reali raggiungono nuovi massimi, fornendo supporto alla divisa a stelle e strisce. Ad evidenziarlo sono gli analisti di Lombard Odier, i quali individuano tra le cause di tale ripresa l’aumento delle probabilità di un atterraggio morbido da parte della Fed e l'intensificarsi dei rischi al ribasso sulla crescita cinese.
Euro/dollaro: ridotto il target a 3 mesi, invariato quello a 12 mesi
Già lo scorso maggio gli analisti di Lombard Odier avevano ridotto le stime sul cambio euro/dollaro a quota 1,08 in un intervallo compreso tra 1,06 e 1,10, sulla scia degli spiragli dell’eccezionalismo americano. «Abbassiamo ulteriormente il nostro target a tre mesi del cambio a quota 1,06, ma manteniamo invariata la nostra ipotesi a 12 mesi a quota 1,12», sottolineano gli esperti, precisando che l’obiettivo a un anno è rimasto invariato per via della sopravvalutazione del biglietto verde, delle compensazioni derivanti dalle condizioni commerciali statunitensi e del gran numero di investimenti in dollaro dei mercati.
- Leggi anche: Dollaro, quanto può correre ancora se la Fed minaccia nuove strette monetarie. E come investirci
Tiene duro il franco svizzero
«Manteniamo invariate le nostre ipotesi sul cambio euro/franco svizzero a 3 e 12 mesi, rispettivamente, a 0,97 e a 0,95», indicano a Lombard Odier. Gli operatori di mercato stanno iniziando a reagire a una serie di dati sull'inflazione svizzera più deboli delle attese, stimando che la Banca nazionale svizzera possa vedere una fine anticipata del suo ciclo di inasprimento e quindi un franco più debole. «Tuttavia, non siamo d'accordo con questo ragionamento per due motivi», incalzano gli analisti di Lombard Odier. In primo luogo, dopo una parentesi in cui l’inflazione si raffredda, l’authority ne ipotizza una riaccelerazione al di sopra del 2% nel 2024, mentre il numero uno della Banca centrale, Thomas Jordan, ha indicato una tolleranza, se non proprio una preferenza, per un'inflazione più bassa, con un obiettivo dello 0-2% piuttosto che del 2%. I dati sull’inflazione rimangono elevati rispetto alle medie storiche mentre il franco svizzero, in termini reali, pur essendosi rafforzato molto negli ultimi mesi, si aggira ancora intorno al suo valore medio storico.
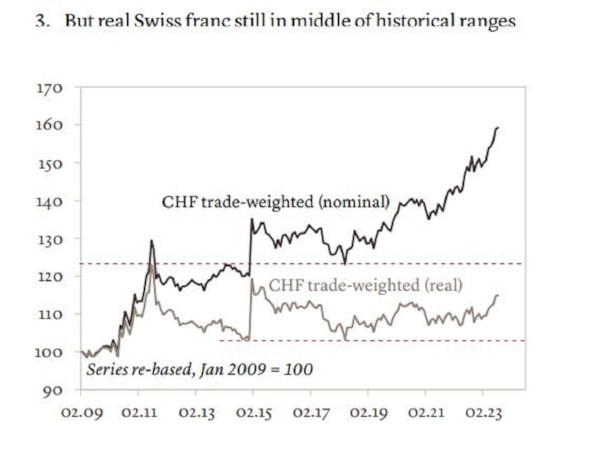
In secondo luogo, anche nello scenario in cui la Banca nazionale svizzera dovesse fermarsi e la Bce proseguire con l’incremento dei tassi, i differenziali resterebbero, comunque, meno rilevanti per una valuta come il franco. L’authority elvetica usa il cambio come uno strumento di politica monetaria e ha a sua disposizione un’ampia disponibilità di riserve per preservare la tenuta della valuta. «Se a ciò aggiungiamo alcune potenziali prospettive di crescita deboli in Ue, la domanda del franco potrebbe aumentare», prevedono a Lombard Odier.
Perde terreno lo yen giapponese
«La nostra iniziale convinzione su una sovraperformance dello yen rifletteva il miglioramento del saldo con l’estero del Giappone, il rallentamento dell'economia statunitense e un aggiustamento un po' più rapido della politica da parte della BoJ. Mentre la prima ipotesi rimane valida, la convinzione sulle altre è scemata», spiegano gli analisti di Lombard Odier. La pressione al rialzo sui rendimenti Usa potrebbe continuare ad intaccare lo yen, tenuto conto che le stime sul pil statunitense del terzo trimestre sono ora in crescita (quelle della FedNow di Atlanta si attestano sopra il 5%, in netto aumento rispetto al 2,5% di un mese fa). Gli aggiustamenti della politica della BoJ hanno finora deluso i mercati. «L’eventuale venir meno del controllo della curva dei rendimenti da parte della BoJ, una contrazione del bilancio e un graduale allentamento della politica della Fed dovrebbero portare il cambio dollaro/yen a scendere verso quota 120, ma ciò si verificherebbe in un arco temporale che va oltre i 12-18 mesi», precisano, aggiungendo che «per il momento rivediamo gli obiettivi del cambio a quota 148 a 3 mesi e a 132 a 12 mesi (138 e 120 in precedenza), ma sussistono rischi di rialzo per il resto dell'anno», mettono in guardia.
Cautela sul renminbi
Da Lombard Odier invocano un posizionamento cauto sulla valuta cinese, in quanto le politiche di Pechino a sostegno della crescita del Paese potrebbero sfavorire la stabilità della moneta. «Dopo esser passato da 7,25 a 7,15 in seguito alle misure della Banca popolare cinese per contrastare il deprezzamento valutario, ora il cambio dollaro/yuan è in ripresa avvicinandosi al nostro obiettivo trimestrale di 7,35», notano gli esperti di Lombard Odier. Dopo le dichiarazioni deludenti del Politburo cinese sui piani di aiuto fatte lo scorso luglio, gli esperti hanno deciso di abbassare le stime di crescita del Paese per il 2023 al 5% (rispetto al precedente 5,5%), mentre il surplus della bilancia dei pagamenti è in diminuzione, coerentemente con una valuta debole. Alla luce di ciò, gli esperti stimano un cambio dollaro/renminbi pari a 7,35 e a 7,20, rispettivamente, a 3 e 12 mesi.
Il won in balia del trend della produzione di chip
«Il cross dollaro/won sudcoreano sembra essersi ritagliato un nuovo intervallo di 1.275-1.340 e attualmente si sta attestando nella parte superiore di tale intervallo e vicino al nostro obiettivo di 1.350 a tre mesi (il target a 12 è di 1.220)», commentano gli analisti. Il won finora ha potuto beneficiare dell'entusiasmo degli investitori per il primato della Corea nella produzione di chip, ma dati alla mano mostrano che al momento il livello delle esportazioni resta alquanto fiacco. Inoltre, la chiara riluttanza della Banca coreana a disporre nuovi rialzi dei tassi prima delle cruciali elezioni dell'Assemblea nazionale del prossimo anno potrebbe innescare una certa volatilità della valuta nel breve termine.
Prudenza anche sulla sterlina
Visione cauta anche sulla moneta britannica complice il rallentamento della crescita del Paese: «stimiamo un cambio euro/sterlina pari a 0,85 e a 0,89, rispettivamente, per i prossimi 3 e 12 mesi». Nel corso del primo semestre, i dati macroeconomici in crescita hanno sostenuto la valuta, tuttavia i recenti indicatori negativi potrebbero comportarne una frenata.
Ottimismo sul real brasiliano
Al di là di una volatilità stimata per il breve termine, il real brasiliano dovrebbe registrare una buona performance nel lungo periodo grazie alle prospettive fiscali per il Brasile leggermente in miglioramento per i prossimi 12-18 mesi: «il nostro nuovo obiettivo a 3 mesi per il cambio dollaro/real è a quota 5, mentre quello a 12 mesi a 4,5», fissano gli esperti.
Il peso messicano fa meglio del previsto
«I nostri modelli suggeriscono che il cambio dollaro/peso messicano sia ora sottovalutato del 10% circa, situazione da ricondurre agli ingenti trasferimenti di reddito dei lavoratori messicani negli Stati Uniti», spiegano.
Detto questo, in vista di una crescita statunitense solida, gli esperti ritengono che il peso possa rimanere forte per i prossimi 3-6 mesi. Qualora l'economia americana dovesse rallentare nel primo semestre del 2024, ci si aspetterebbe un rialzo del cambio. «Le nostre previsioni sono in fase di revisione», fanno sapere da Lombard Odier. Fatte queste premesse, le stime sul cambio dollaro/peso a 3 mesi si attestano a 18,3 mentre quelle a 12 a 19,2.
Si rafforzano le valute polacca e ungherese
Consigliato un posizionamento costruttivo sia sullo zloty polacco sia sul fiorino ungherese, dato il miglioramento dei loro saldi esteri. Le previsioni del consenso sulle partite correnti per il 2023 per la Polonia sono ora pari a -0,5% del pil (contro il -1,6% di giugno e il -3% di febbraio), mentre per l'Ungheria sono pari a -3,45% del pil (-3,7% a giugno, -4,5% a febbraio). Un'ulteriore moderazione dell'inflazione in entrambi i Paesi fornirebbe un forte sostegno alla loro tenuta economica. La moneta polacca dovrà, però, fare i conti con alcune incertezze dovute alle elezioni presidenziali del prossimo autunno. Quindi, gli analisti stimano un cambio euro/zloty a 4,6 e a 4,55, rispettivamente, per i prossimi 3 e 12 mesi, e un cambio euro/fiorino a 375 e 360, rispettivamente, per i prossimi 3 e 12 mesi.
Forti oscillazioni per il rublo
Dopo essersi attestato intorno a quota 65 per buona parte della seconda metà dell’anno passato, nel 2023 il cambio dollaro/rublo è salito a quota 80, con picchi fino a 100. Resta, però, difficile accertarne le cause esatte, data la limitata visibilità sulle dinamiche politiche russe e sulla guerra in corso con l’Ucraina. Tuttavia, i flussi hanno risentito del conflitto: le sanzioni finanziarie hanno impedito l'afflusso di capitali e la convertibilità dei proventi delle esportazioni, mentre il restringimento delle partite correnti in un momento di assenza di afflussi di capitali ha fatto deprezzare la valuta, causando attriti tra governo e Banca centrale, che si è vista costretta ad aumentare ulteriormente i tassi al 12% (dall'8,5%) in una riunione d'emergenza per contrastare le forti oscillazioni del rublo.
- Leggi anche: Valute: il rischio rublo contagia il Kazakistan, ma il rialzo dei tassi di Mosca funziona contro il dollaro
Il mercato delle materie prime
I prezzi del petrolio hanno continuato a correre grazie ai tagli dell'Opec+ e a una domanda record della materia prima: «prevediamo che il Brent si collochi in un range di 80-90 dollari al barile nel secondo semestre del 2023«. I metalli preziosi hanno registrato un'impennata a luglio, quando il mercato ha scontato la fine del ciclo di rialzi della Fed, per poi perdere terreno per via dell'aumento dei rendimenti Usa. Il rame si è distinto tra i metalli di base nell'ultimo mese, anche se ha invertito il suo recente rally dopo la riunione del Politburo cinese di luglio che ha deluso sul tenore delle misure di sostegno che è intenzionato ad intraprendere. Pur riconoscendo i venti contrari ai prezzi del metallo rosso dovuti al rallentamento delle attività manifatturiere, gli analisti mantengono la loro visione rialzista nel medio-lungo periodo grazie a una domanda in crescita trainata dalla transizione energetica.
La domanda di oro rimane solida
Le Banche centrali sono tornate ad esserne acquirenti a giugno di oro, mentre il consumo di gioielli è migliorato in misura modesta per via dell'aumento dei prezzi dell'oro nel secondo trimestre. Gli esperti evidenziano che i rendimenti positivi di luglio per il metallo giallo sono stati favoriti principalmente dall'indebolimento del dollar e dall'aumento dei rischi di mercato. Tuttavia, «i prezzi della materia prima sono scesi questo mese in seguito all’aumento dei tassi, dinamica che dovrebbe rappresentare un vento contrario anche per i prossimi mesi», sottolineano a Lombard Odier, segnalando che un eventuale picco dei tassi d'interesse reali e un indebolimento del dollaro dovrebbero portare la materia prima a raggiungere i 2.100 dollari l’oncia nella prima metà del 2024. (riproduzione riservata)


