
Piazza Affari, il rally che non ti aspetti: +41% dai minimi verso quota 29.000. Ce la farà? Su quali azioni puntare ora
Il Ftse Mib è balzato del 21% da inizio anno e del 41% dai minimi di settembre. Nonostante i gestori temano una recessione. Dopo 15 anni di tentativi, l’indice intravede ora quota 29.000. Ce la farà?
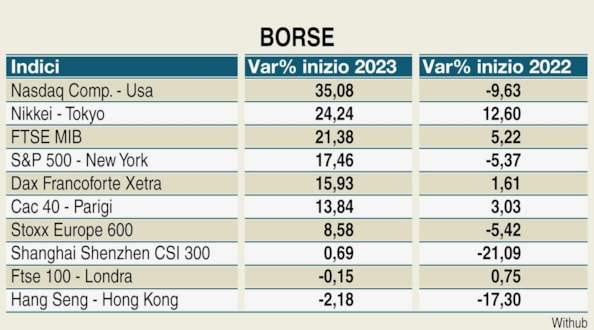
È uno dei rally più contestati della storia di Piazza Affari. Il Ftse Mib è salito del 21% da inizio 2023, del 41% rispetto ai minimi di fine settembre, in barba ad analisti, gestori ed economisti preoccupati per una recessione che per ora non si è concretizzata e che, probabilmente, ha fatto perdere a molti una grande occasione di guadagno. Basti pensare che l’indice principale di Piazza Affari ha riagganciato livelli che non vedeva dal 2008 e ora inizia a scorgere quota 29.000, traguardo che mette i brividi dopo 15 anni di tentativi mancati.
Ma anche se le prime trimestrali di Wall Street, da Delta Airlines a PepsiCo, Jp Morgan, sono incoraggianti, con rialzi delle guidance, i mercati, scottati da una serie di ventennali scivoloni, sono preoccupati per la frenata dell’economia causata dalla lunga serie di rialzi dei tassi delle maggiori banche centrali, Fed e Bce in primis. E, sullo sfondo, restano due grandi dilemmi: la guerra in Ucraina e le tensioni Usa-Cina.
Ftse Mib a multipli ancora depressi
Una nota positiva arriva da Lorenzo Batacchi, portfolio manager di Bper Banca e membro Assiom Forex, «il rapporto prezzo/utili atteso al 2024 è di appena 8,5 volte su Piazza Affari, mentre la distanza dai massimi del 2007 è del 53%. Due elementi a favore dell'indice che, se abbinati a stabilità politica e all'implementazione del Pnrr, potrebbero essere un game changer per Milano». Un bel traino. Batacchi ricorda che negli ultimi mesi lusso (con la Cina in riapertura) e le banche hanno trainato il Ftse Mib: «Unicredit ha registrato un +68%, Moncler +33%, ma anche gli industriali hanno fatto bene con Stm e Stellantis (+33%). Quello che sta mancando sono le mid small cap, viste come rischiose in caso di recessione. Se quest'ultima non dovesse invece presentarsi sarebbero, al contrario, delle occasioni», nota lo specialista.
Intermonte resta cauta
Invoca però cautela Alberto Villa, responsabile Equity Research di Intermonte: «I mercati tendono a guardare il bicchiere mezzo pieno in questa fase: il rallentamento atteso dalle curve dei tassi ci sarà, ma si scommette sul fatto che non porterà ad impatti dirompenti sugli utili delle società, mentre servirà a calmierare l’inflazione». Per Villa è un’attesa di atterraggio morbido che «crediamo in alcuni casi possa risultare eccessivamente ottimistica, ma che comunque si contestualizza in uno scenario valutativo per l’equity nel complesso ancora attrattivo. Quindi ci aspettiamo fasi di correzione dopo il rally degli ultimi mesi, ma manteniamo una visione positiva sui mercati in un orizzonte temporale a sei mesi».
- Leggi anche: Piazza Affari, 40 azioni in super saldo fra le mid and small cap. Chi potrebbe scattare ora. Il report di Equita
Occhio a banche e utilities
Tuttavia l'analista ritiene che ci siano «opportunità interessanti in diversi settori. Nel breve termine saranno ancora le banche ad offrire maggiori sorprese positive grazie alla spinta del margine di interesse e ad un costo del rischio che rimane ben al di sotto dei livelli storici. Tuttavia se, come ci aspettiamo, i tassi inizieranno a stabilizzarsi o a decrescere lentamente, pensiamo che settori come le utilities possano rappresentare un’opportunità interessante, visto che sono poco impattate a livello di utili da uno scenario di rallentamento economico».
I grandi brand
Tra gli ambiti che hanno meno beneficiato del rally, ricorda Villa, sono «però le mid e small caps ad apparire molto interessanti, dal momento che in diversi casi hanno prospettive di crescita degli utili molto promettenti e grande capacità di adattamento all’evolversi della situazione economica». Nel comparto lusso e consumer ci sono situazioni molto differenti tra loro. All’analista «piacciono società con grande forza del brand e posizionamento premium, che possono mantenere o aumentare le quote di mercato anche in uno scenario di business più complesso difendendo pricing e margini».
Recessione e bond societari
«Non si può negare il fatto che il trend dell’indice italiano è forte ma soprattutto resiliente: assorbe eventuali notizie negative in un paio di giorni e riprende il rialzo», interviene Fabio Caldato, partner di Olympia Wealth Management. Il tutto sta avvenendo «in assenza di volatilità, tipico del periodo dominato dal Qe delle banche centrali. Tuttavia questa similitudine risulta stridente con le attuali condizioni macroeconomiche e di tassi imponendo di essere estremamente prudenti», avverte il gestore.
E se Delta Airlines riporta numeri positivi che si ripropongono trimestre dopo trimestre, è perché esiste «un trend post Covid evidente: i consumatori desiderano viaggiare e sono disposti a spendere di più per il singolo biglietto. Non vi sono segnali di inversione, ma un’eventuale recessione ridurrà la predisposizione alla spesa. Abbiamo giovato di tale trend, attraverso le azioni di Air France e Lufthansa, ma preso profitto convertendo l’investimento nelle loro emissioni obbligazionarie: i bilanci sono solidi e in fase di ulteriore rafforzamento e ciò si dovrà osservare positivamente sul merito creditizio», ragiona Caldato.
Sul settore industriale l’esperto non vede «flussi di acquisto rivolti alle small cap e, sebbene monitoriamo da vicino alcuni titoli europei, siamo ancora alla finestra in attesa di possibili livelli di ingresso più bassi. I margini del settore industriale non potranno non subire una riduzione e prevediamo ulteriori tagli di budget», conclude. Come si vede, la prudenza fra i gestori è prevalente.
Trend is your friend
Gabriel Debach, market analyst di eToro, ammette che nonostante questa «narrazione di prudenza e prossima recessione sia stata ripetuta per tutto l'anno, i mercati sembrano preferire il guardare oltre, come durante la pandemia di Covid-19, e prediligono i titoli legati alla crescita». E in tal senso la stessa «Bce ha confermato nel verbale dell'ultima riunione che i settori azionari difensivi, che tendono a essere più stabili durante periodi di prevista debolezza economica, hanno avuto una performance inferiore rispetto ai settori sensibili al ciclo economico». Al momento, mentre si attendono le trimestrali delle aziende, le preoccupazioni «sembrano essere state superate e la tendenza di mercato diventa più evidente. Trend is your friend pare il motto preferito in questo momento, anche se con cautela, considerando anche la non ottimale stagionalità estiva per Piazza Affari», nota Debach.
Lusso, le due facce della medaglia
Da un lato, il settore bancario sta beneficiando degli ultimi aumenti dei tassi della Bce e della riluttanza a incrementare i tassi attivi per i correntisti, prosegue l’analista. Inoltre, la ripresa del «mercato azionario e un maggiore interesse per il settore obbligazionario potrebbero favorire i titoli con esposizione al wealth management». Il lusso sta beneficiando invece della «resistenza dei consumatori, dell'impatto dell'inflazione che colpisce principalmente le fasce più povere, a differenza della sua clientela agiata e di un consumo resiliente». Tuttavia il settore dovrà affrontare la «sfida della riduzione del supporto valutario, con l'euro in netta crescita rispetto ai minimi di settembre e dell'incertezza legata alla situazione cinese».
Perché essere positivi
Debach alla fine mantiene un atteggiamento positivo, considerando che il rischio di recessione «è meno probabile e i mercati stanno rivedendo al rialzo le aspettative. Inoltre, nel settore manifatturiero, che già ha subito il peso di indicatori negativi, le minori aspettative potrebbero fungere da catalizzatore, insieme alla già presente riduzione delle pressioni sui prezzi di produzione (con la lettura addirittura in territorio negativo), che possono favorire maggiori margini di profitto per il settore». (riproduzione riservata)


