
Piazza Affari, 40 azioni in super saldo fra le mid and small cap. Chi potrebbe scattare ora. Il report di Equita
Le mid and small cap viaggiano a forte sconto (40%) rispetto alla media degli ultimi anni e anche rispetto alle concorrenti in Europa. Fondamentale il ruolo dei Pir la cui raccolta può ripartire nei prossimi mesi. Le attese di Equita sul settore
Le mid and small cap di Piazza Affari soffrono in borsa, viaggiano a sconto fino al 40% rispetto alla media degli ultimi 3 anni, del 16% rispetto alla media delle pmi in Europa. E questo è dovuto in buona parte ai deflussi legati ai Pir, gli strumenti di investimento nati nel 2017 con lo scopo di investire nelle società più piccole di Piazza Affari.
Al tema, Equita Sim dedica il suo Mid-small cap monitor cercando di fare il punto della situazione per capire se la raccolta dei fondi Pir può riprendere e quali potrebbero essere i benefici per le società quotate.
- Leggi anche: Azioni, Piazza Affari vola ai livelli del 2008. Ecco chi è rimasto indietro e ora potrebbe correre. LA TABELLA
A che punto sono i Pir
I Piani individuali di risparmio (Pir) sono uno strumento di investimento introdotto in Italia con la legge di bilancio 2017. Dal loro lancio, questi strumenti hanno raccolto miliardi di euro di investimenti fino a raggiungere un picco di 21,2 miliardi di asset in gestione a fine 2021 per i Pir ordinari (mentre a fine del primo trimestre 2023 gli asset totali promossi dai 66 fondi Pir sono pari a 17,8 miliardi, sui Pir alternativi, invece, Equita stima un ammontare di oltre 3,1 miliardi).
In un solo anno, nel 2017, i Pir avevano raccolto 11 miliardi. A fine 2017 il patrimonio si attestava a 15,8 miliardi, con 4,8 miliardi investiti in azioni di imprese italiane di media e piccola capitalizzazione.
Performance in doppia cifra, ma i deflussi pesano
Durante il primo trimestre del 2023, i Pir ordinari hanno registrato deflussi per -779 milioni e un trend negativo anche in aprile (-144 milioni, portando il saldo complessivo da inizio anno ad aprile a -923 milioni, nel 2022 erano -734 milioni).
Secondo Equita, il trend negativo è legato alle continue incertezze geopolitiche, politiche monetarie restrittive delle banche centrali, volatilità sui mercati, riduzione propensione al rischio che da un lato non hanno spinto verso nuove sottoscrizioni e dall’altro hanno portato a prese di profitto su strumenti che avevano registrato complessivamente buone performance su un orizzonte di 5 anni (da inizio 2017 il Ftse Italia Small Cap ha realizzato il +68%, il Ftse Mid cap il +58%, il Ftse Italia Star il +100%, l’Egm il +24%) usufruendo dell’agevolazione fiscale prevista per questa tipologia di prodotti: dopo 5 anni l’esenzione del 100% dalla tassazione sugli utili e del 100% delle imposte di successione.
Sui Pir alternativi (investono per lo più in asset non quotati), invece, i flussi sono stati più resilienti. Secondo i dati di Assogestioni, la raccolta netta dei Pir alternativi nel primo trimestre 2023 è stata positiva per +58,2 milioni dopo i +242 milioni dell'intero anno 2022.
Gli asset totali, promossi da 14 fondi, ammontano a 1,51 miliardi, con un aumento del +4% rispetto al trimestre precedente (Equita stima che gli asset in gestione superino i 3,1 miliardi considerando anche i fondi non inclusi nei dati di Assogestioni).
La liquidità, spiegano gli analisti, «rimane una problematica significativa per molte small-cap italiane (da inizio anno -32,5% per gli indici Ftse Mid e Small Cap), soprattutto considerando i deflussi dai fondi Pir, che in media rappresentano il 10% del flottante.
Equita sottolinea che «ad oggi manca una spinta da parte del canale bancario tradizionale, mentre è soprattutto tramite le reti di promotori che questi prodotti vengono proposti ai clienti».
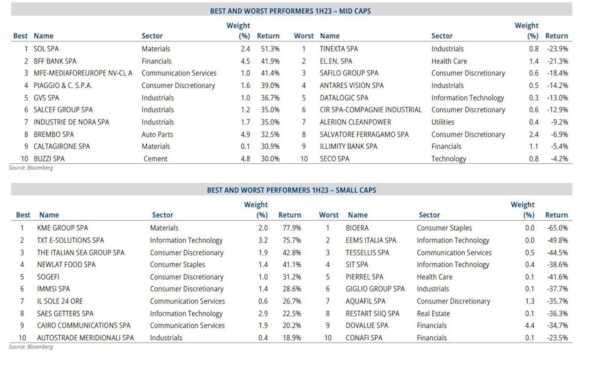
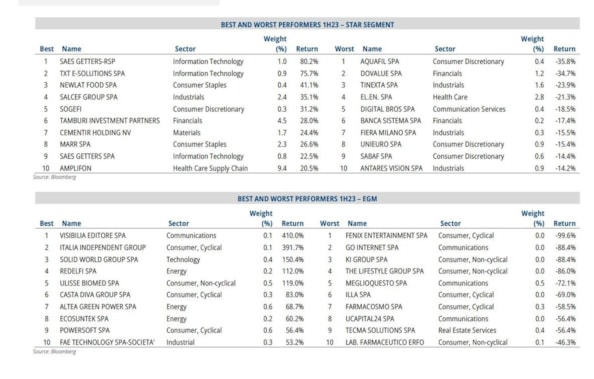
Chi ha corso, chi viaggia a forte sconto e potrebbe ora recuperare:
Le attese di Equita sono però positive sui Pir, ecco perché
Eppure gli analisti della Sim milanese «continuano a credere che i Piani individuali di risparmio, sia tradizionali che alternativi, siano eccellenti strumenti per investire in modo efficiente sulle aziende italiane, soprattutto pmi, in una prospettiva di medio lungo medio termine, con importanti vantaggi fiscali e una diversificazione del periodo di ingresso nel tempo».
Per il 2023 Equita stima deflussi per circa -1,2 miliardi, «quindi ancora qualche mese complicato prima di una stabilizzazione dei flussi verso fine 2023», mentre per il periodo 2024-25 stima circa +1 miliardo di raccolta netta per i Pir ordinari, per i Pir alternativi si aspetta che possano raggiungere 10-15 miliardi di asset in gestione in 5 anni (rispetto agli attuali oltre 2,5 miliardi).
Large contro mid and small cap
Dall'inizio dell'anno, gli specialisti hanno osservato una performance generalmente positiva per i titoli a maggior capitalizzazione, con l'indice Ftse Mib che registra un +24%, «principalmente attribuibile alla buona performance delle banche, che hanno beneficiato dell'aumento dei tassi di interesse».
Al contrario, le piccole-medie aziende hanno mostrato una performance più debole (Ftse Italia Small Cap +0,2%, Egm -1%), a causa di una «sostanziale incertezza riguardo allo scenario macroeconomico, deflussi dai fondi Pir (circa -1 miliardo dall'inizio dell'anno, dopo -734 milioni nel 2022) e una significativa riduzione della liquidità che scoraggia l'ingresso di nuovi investitori nel mercato italiano».
Oggi le mid-small cap italiane trattano con un rapporto prezzo/utili (P/E 2023-24) di 11,2 (2023) e 10,3 volte (2024), 12,6-11,5 volte escluse le banche, «con un previsto aumento degli utili del +6% anno su anno nel 2023 rispetto al 2022 e del +8% nel 2024 rispetto al 2023 (+2% e +9% escludendo le banche) e uno sconto del 34/40% rispetto alla media degli ultimi 3 anni (Ftse Italy Mid-cap P/E fwd a 12 mesi di 17 volte in un range 11,5 - 22 volte)».
Questo sconto è aumentato rispetto al 28% registrato all'inizio dell'anno. Lo sconto rispetto alle small cap europee è pari al 16% dal 7% di inizio anno, conclude Equita. (riproduzione riservata)


