
Banche agli stress test della Fed, chi vince e chi perde. E chi cade sulle carte di credito
Dagli stress test della Fed fra le 23 maggiori banche negli Usa è emersa una potenziale perdita di 541 miliardi. Ma gli istituti, chi bene, chi con difficoltà, hanno retto l’urto di uno scenario da crisi economica. Ecco la classifica dei migliori gruppi e gli effetti adesso su dividendi e buyback
Le 23 più importanti banche Usa perderebbero 541 miliardi di dollari in un ipotetico scenario di grande difficoltà economica, ma avrebbero capitale più che sufficiente per assorbire le perdite. E’ quanto emerge dagli stress test 2023 condotti dalla Federal Reserve e pubblicati nelle scorse ore.
I risultati aiuteranno a determinare quanto capitale le banche dovranno detenere nei prossimi 12 mesi. Finché gli istituti di credito soddisfano o superano i requisiti, sono liberi dalle restrizioni della Fed su quanto possono investire in dividendi e riacquisti di azioni proprie, un fatto importante per gli investitori.
I risultati arrivano pochi mesi dopo che tre dei più grandi fallimenti di istituti di credito nella storia degli Stati Uniti - Silicon Valley Bank, Signature Bank e First Republic - hanno innescato una crisi bancaria regionale. Le realtà più piccole che sono state messe sotto pressione dagli investitori in seguito al crollo di SVB, tra cui PacWest e Comerica, non sono state incluse negli stress test.
Gli stress test della Fed sono un esercizio annuale richiesto dalla normativa Dodd-Frank introdotta dopo la crisi globale del 2008 che valuta se i coefficienti patrimoniali di assorbimento delle perdite delle banche rimarrebbero al di sopra dei requisiti minimi in caso di catastrofe economica.
- Leggi anche: Dieci azioni su cui scommettere nel secondo semestre 2023. Ecco il portafoglio di Berenberg
Lo scenario degli stress test Usa 2023
Nel 2023, le banche hanno dovuto dimostrare di poter sopportare un aumento della disoccupazione fino a un picco del 10%, prezzi degli immobili commerciali in calo del 40%, prezzi delle case in contrazione del 38% e tassi di interesse a breve termine in discesa quasi a zero.
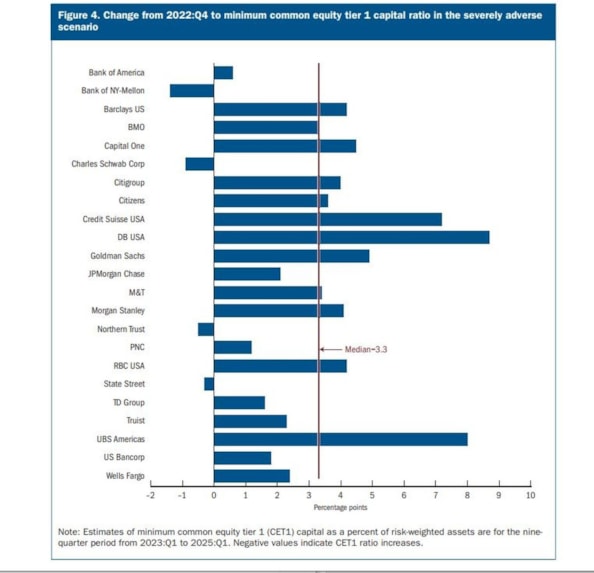
Chi perde con gli stress test sul Cet 1
Delle 23 banche analizzate, la filiale americana di Deutsche Bank ha subito il maggior effetto sulla solidità di capitale, seguita da UBS Americas.
I livelli di capitale di Goldman Sachs sono quelli diminuiti di più tra le banche con sede negli Stati Uniti, seguiti da Morgan Stanley. Le attività di entrambe le banche sono orientate verso il trading, un business considerato più rischioso dalla Fed.
I test hanno mostrato che tutte le banche testate, tra cui Bank of America, Citigroup, State Street e Wells Fargo, avrebbero soddisfatto i requisiti patrimoniali minimi nonostante le perdite previste per un totale 541 miliardi di dollari. Di questa cifra complessiva, 424 miliardi provengono da perdite su prestiti e 94 miliardi da perdite commerciali e controparti.
Le otto maggiori banche subirebbero quasi 80 miliardi di dollari di perdite commerciali in uno scenario con un'inflazione costantemente elevata che richiedesse tassi di interesse in rialzo, uno scenario a dire il vero non troppo diverso rispetto alle attuali prospettive economiche.
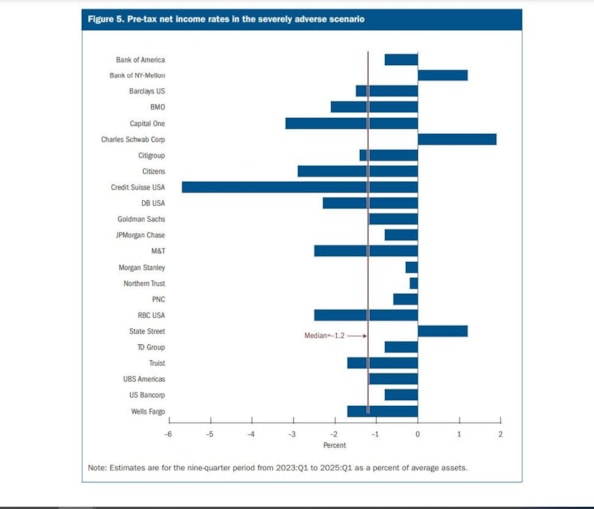
Carte di credito, un dolore per Goldman Sachs
Le perdite sui prestiti, quindi, costituirebbero il 78% dei 541 miliardi di dollari di perdite previste, mentre il resto arriverebbe da perdite commerciali, ha spiegato la Fed. Il tasso delle perdite totali sui prestiti varia notevolmente tra le banche, da un minimo dell'1,3% per Charles Schwab al 14,7% per Capital One.
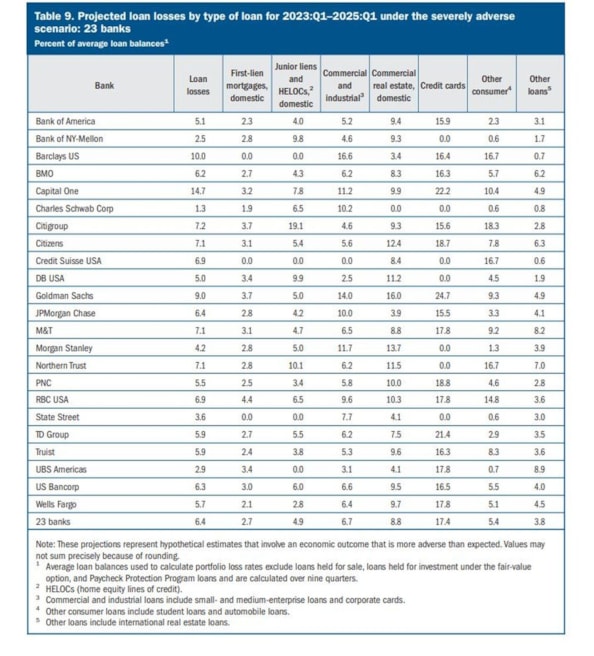
Le carte di credito, in questo scenario, emergono come il prodotto più problematico posto sotto esame. Il tasso di perdita medio delle carte del gruppo dei 23 è stato del 17,4%, mentre il tasso successivo di perdita è quello legato ai prestiti immobiliari commerciali per l'8,8%.
Fra i gruppi esaminati, il portafoglio di Goldman Sachs ha registrato un tasso di perdita di quasi il 25% nell'ipotetica recessione delineata dalla Fed, il più alto per ogni singola categoria di prestito tra le 23 banche, seguito dal 22% di Capital One.
Le crescenti perdite nella divisione consumer di Goldman negli ultimi anni causate anche dai prestiti con carta di credito hanno costretto il ceo David Solomon ad abbandonare la strategia di costruire una banca commerciale. (riproduzione riservata)


