
Area euro: recessione, ripresa o stagflazione nel secondo semestre 2023? I tre scenari di Citi
Per gli economisti di Citi la Bce sbaglia a essere falco. Prevista un'inflazione core al 5,5% annuo in Eurozona fino a dopo l'estate, prima che inizi ad allentarsi. Ma gli ultimi dati dal Regno Unito, avvertono, ci ricordano i rischi ancora presenti. Ecco cosa aspettarsi per la seconda parte dell’anno | La Bce alzerà ancora i tassi ma dovrà considerare la recessione nell’Eurozona | Bce, Meloni: gli aumenti dei tassi rischiano di colpire le economie europee e non l’inflazione
L'indebolimento della fiducia delle imprese suggerisce che la recessione causata da shock commerciale potrebbe trasformarsi senza soluzione di continuità in una recessione indotta dalla politica monetaria, ma il rimbalzo della fiducia dei consumatori indica una crescita più forte. Gli economisti di Citi vedono tre scenari nel secondo semestre del 2023: recessione, ripresa e stagflazione.
Inflazione, ancora rischi
«Abbiamo pochi dubbi sul fatto che i primi elementi dello shock inflazionistico del 2021-2022: energia, alimentari, alcuni prezzi dei beni di base si stiano invertendo, ora piuttosto rapidamente. Ci aspettiamo che l'inflazione complessiva scenda verso il 3% entro il quarto trimestre del 2023», prevedono gli economisti di Citi. «Ma l'ultima parte dello shock inflazionistico, ovvero i prezzi dei servizi, è la più complicata, quella che potrebbe ancora innescare il radicamento dell'inflazione a un livello non coerente con l'obiettivo della banca centrale. Prevediamo ancora un'inflazione core intorno al 5,5% annuo fino a dopo l'estate, prima che inizi ad allentarsi. Ma gli ultimi dati del Regno Unito», avvertono gli esperti di Citi, «ci ricordano quali sono i rischi ancora presenti».
Citi: la Bce sbaglia a essere falco
I diversi scenari dovrebbero suscitare risposte politiche diverse, ma con un'inflazione che probabilmente rimarrà alta per qualche tempo potrebbe essere difficile per la Bce distinguere tra loro. In questo caso, «ci aspettiamo che la Bce sbagli a essere falco, soprattutto perché è improbabile che la politica fiscale sia di grande aiuto».
- Leggi anche: Bce, Tajani: deluso dalle dichiarazioni di Lagarde sull’aumento dei tassi. Per Salvini «scelta pericolosa»
La politica fiscale potrebbe anche essere al centro di tensioni politiche tra gli Stati membri dell'area dell'euro e tra di loro, anche se ci sono solo pochi appuntamenti politici, come le elezioni nazionali in Spagna e quelle regionali in Germania.
Recessione, ripresa o stagflazione?
I recenti dati non incoraggianti suggeriscono che la ripresa dell'Europa dopo lo shock energetico potrebbe essere finita prima di iniziare. La politica monetaria sta già spingendo la crescita e quindi l'inflazione verso il basso? Oppure i vincoli dell'offerta, come la transizione verde e i costi dell'energia, spingono la crescita verso il basso ma l'inflazione verso l'alto? Oppure il calo dell'inflazione può ancora spingere la crescita? «L'incertezza è elevata per la seconda metà del 2023, il che probabilmente lascerà in secondo piano la reazione della Bce. Con la fine dei rialzi dei tassi, è probabile che la persistenza di una politica restrittiva di tassi diventi il fulcro della guidance della Bce», continuano gli analisti di Citi. «Data la volatilità dei dati recenti e del sentiment del mercato, siamo quasi sorpresi di constatare che la prima metà del 2023 si è svolta all'incirca come previsto all'inizio dell'anno. L'area dell'euro ha attraversato una lieve recessione quest'inverno, guidata dal calo dei consumi privati come conseguenza della crisi energetica dello scorso anno. All'inizio dell'anno ci aspettavamo una recessione dello 0,4%, mentre i dati attuali parlano di un -0,2%. Non c'è stata recessione nell'area dell'euro se escludiamo l'Irlanda o la Germania, ma questo non cambia la storia di fondo. Ci aspettavamo una ripresa della crescita in primavera, trainata dal calo dei prezzi dell'energia, dal rafforzamento della crescita dei salari, dalla tenuta del mercato del lavoro e dagli effetti della riapertura della Cina. Con l'eccezione di quest'ultimo, questi venti di coda si sono materializzati».
- Leggi anche: L’Eurozona entra in recessione tecnica, ora la Bce dovrà essere più cauta sui rialzi dei tassi
Temporaneamente è emersa una nuova sfida quando le banche regionali statunitensi sono cadute in crisi e in Svizzera è stato necessario salvare Credit Suisse, ma i sistemi finanziari dell'area euro (e del Regno Unito) sono rimasti isolati da questo fenomeno. L'inflazione globale si è mossa più o meno come previsto, ma l'inflazione di fondo è stata molto più elevata, il che spiega perché la Bce si sta dirigendo verso un tasso terminale del 4% anziché del 3,5% come previsto all'inizio dell'anno.
«Abbiamo tuttavia sottovalutato la forza del mercato del lavoro: la disoccupazione, invece di tornare al di sopra del 7%, è scesa al 6,5%. Un milione di persone in più ha un lavoro rispetto alle nostre previsioni», indicano a Citi. «Tuttavia, la crescita dei salari ha subito un'accelerazione sostanzialmente in linea con le aspettative, con un aumento dei compensi per dipendente del 5,2% su base annua nel primo trimestre del 2003, rispetto alla nostra previsione del 5%. Mentre l'economia complessiva dell'area dell'euro si è sviluppata leggermente meglio del previsto, non è stato così ovunque. La recessione della Germania è stata più profonda del previsto, con un -0,8% quando avevamo previsto un -0,2%, con la differenza interamente imputabile a consumi pubblici irregolari, mentre Francia e Italia hanno evitato la recessione prevista. Si sta aprendo un divario tra le riprese post-pandemia in Germania e nell'Europa meridionale (Figura 1), che potrebbe riflettere l'esposizione alla crisi energetica ma anche la rotazione della domanda dai beni ai servizi (Figura 2).
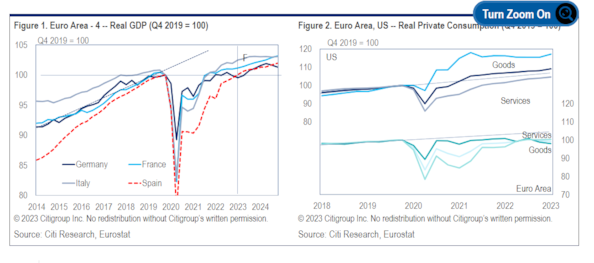
Sebbene le previsioni di crescita di inizio anno di Citi siano ancora valide, nelle ultime settimane l'incertezza è aumentata. I dati macro, come le vendite al dettaglio nell'area dell'euro, la produzione industriale o la produzione edilizia, sono destinati a diminuire su base trimestrale nel secondo trimestre del 2023. Le esportazioni hanno avuto un inizio negativo nel secondo trimestre. Prima la fiducia degli investitori, poi quella delle imprese (Pmi o Ifo) hanno subito una battuta d'arresto. In effetti, alcuni dei cali sono stati così ampi da essere solitamente associati a un evento dirompente. Allo stesso tempo, il mercato del lavoro ha continuato ad andare avanti (con la crescita dell'occupazione che ha riaccelerato allo 0,6% nel primo trimestre e probabilmente si espanderà ancora a ritmo sostenuto nel secondo trimestre) e la fiducia dei consumatori ha continuato a rimbalzare, suggerendo che la ripresa dell'oscillazione del reddito reale delle famiglie rimane in pieno svolgimento. «I dati soft del settore manifatturiero sono chiaramente in territorio di recessione, poiché i nuovi ordini si sono esauriti, ma il portafoglio ordini potrebbe mantenere la produzione per qualche tempo», precisano gli esperti di Citi. Con l'incertezza sulla traiettoria del Pil molto elevata anche nel breve periodo, gli esperti di Citi vedono tre scenari principali per l'economia per il resto del 2023:
1. Recessione guidata dalle banche centrali (crescita in calo, inflazione in calo)
L'indagine sui prestiti bancari della Bce indica che la domanda di credito sta diminuendo e l'offerta di credito si sta restringendo. I dati mensili sull'andamento monetario hanno evidenziato un forte calo dell'offerta di moneta (M1) e un'attenuazione della crescita del credito. L’indice Pmi di giugno ha suggerito, almeno per la Francia, che l'aumento dei tassi di interesse e il calo della disponibilità di credito stanno pesando sulla politica monetaria. Se la domanda si sta effettivamente indebolendo, è probabile che le aziende fatichino a trasferire gli aumenti del costo del lavoro ai clienti, costringendo ad aggiustamenti della capacità produttiva e a fallimenti. La mera prospettiva della perdita di posti di lavoro potrebbe assorbire ogni residuo guadagno di reddito delle famiglie in risparmi preventivi, incentivati anche dall'aumento dei tassi di interesse sui depositi mentre le banche competono per ottenere finanziamenti. «Non consideriamo nemmeno le non linearità, come un'eventuale esplosione degli spread italiani o una contrazione del credito dovuta all'aggravarsi della crisi immobiliare. La domanda esterna potrebbe indebolirsi con le banche centrali mondiali che aumentano i tassi e l'economia cinese che fatica a sviluppare il previsto slancio post-pandemia. Le scelte di bilancio governative sempre più difficili potrebbero, inoltre, gettare un'ombra sulla crescita nel secondo semestre del 2023 e del 2024», avvertono a Citi.
2. Recessione guidata dall'offerta (crescita in calo, inflazione non in calo)
La crescita lenta potrebbe non essere interamente guidata dalla domanda, ma potrebbe anche riflettere problemi di offerta, come la carenza di manodopera. Il calo del numero di ore lavorate per lavoratore e, più recentemente, anche della produttività è difficile da compensare con la forza lavoro esistente, almeno nel breve periodo, dati i tassi di disoccupazione storicamente bassi. Ciò può portare sia a una minor crescita del Pil che a una maggior crescita dei salari. Nel primo trimestre, l'economia ha creato un milione di posti di lavoro e una crescita del 5,2% della retribuzione per dipendente, nonostante il Pil si sia ridotto dello 0,1% in termini di trimestre, facendo impennare la crescita del costo unitario del lavoro. Inoltre, l'aumento dei prezzi dell'energia e la transizione verde potrebbero spingere l'attività industriale fuori dall'area euro. «Se il potenziale dell'economia dell'area dell'euro è sceso abbastanza, anche una lieve recessione potrebbe non essere sufficiente a raffreddare l'inflazione. E il sostegno alla domanda, sia perché il calo dei prezzi dell'energia agisce come un taglio delle tasse, sia perché la politica fiscale continua a sostenere la crescita, rischia di generare ulteriore inflazione», aggiungono a Citi. Il rischio di disancorare le aspettative di inflazione rimarrebbe reale e quando la disoccupazione aumenterà da sola, l'economia potrebbe trovarsi in uno scenario di stagflazione con una curva di Phillips spostata che sarebbe doloroso da riancorare per la Bce.
3. La ripresa dell'offerta spinge la ripresa della crescita (crescita in aumento, inflazione in calo)
Una stagione turistica record e un'ampia oscillazione della crescita del reddito disponibile reale dal lato della domanda, nonché il calo dei prezzi dell'energia e l'attenuazione delle interruzioni dal lato dell'offerta potrebbero ancora produrre una certa accelerazione della crescita nella seconda metà del secondo semestre del 2023. La ripresa delle assenze per malattia, con l'esaurirsi delle ondate influenzali post-lockdown, potrebbe consentire un aumento delle ore lavorate per lavoratore, giustificando l'evidente accumulo di manodopera e invertendo il calo della produttività del lavoro. La crescita del costo unitario del lavoro rallenterebbe e consentirebbe di abbassare le proiezioni a medio termine dello staff della Bce sull’inflazione, permettendo così all’istituto centrale di smettere di aumentare i tassi. «Ciò potrebbe eliminare l'incertezza sui costi di finanziamento e favorire gli investimenti, con un ulteriore aumento dell'offerta. Gli investimenti pubblici dovrebbero rafforzarsi grazie all'attuazione dei progetti sulla transizione verde e sulla digitalizzazione da parte dei governi, con l'aiuto dei progetti Next Generation dell'UE. Questa normalizzazione sposterebbe anche lo slancio della crescita dalla periferia al nucleo centrale. Non consideriamo nemmeno», concludono gli economisti di Citi, «la possibilità di un'attenuazione del conflitto in Ucraina, che potrebbe portare a un'ulteriore discesa dei prezzi dell'energia e a un aumento della domanda con un progetto di ricostruzione dell'Ucraina da 383 miliardi di euro (stima Ue/Worldbank)». (riproduzione riservata)


