
Mutui, con le rate dei variabili più care del 60% calano le richieste. Ecco le regioni più colpite dagli aumenti dei tassi
A livello nazionale il 15% dei mutuatari ha scelto il variabile negli ultimi 18 mesi, ma ora le richieste sono ai minimi. E gli esperti si aspettano che continueranno a scendere. Friuli-Venezia Giulia, Abruzzo ed Emilia-Romagna tra le aree più esposte agli aumenti dei tassi
Le condizioni per sottoscrivere un mutuo oggi sono completamente diverse rispetto a un anno fa. Dopo i rialzi dei tassi di interesse messi in campo dalla Banca Centrale Europea per contrastare l’inflazione, i mutui sia fissi che variabili hanno subito un’accelerazione al rialzo. Chi ha deciso di sottoscrivere un prestito a tasso fisso lo ha fatto a tasso più alto rispetto a quello di giugno 2022, ma le rate sono diventate particolarmente salate per chi ha deciso di sottoscrivere un mutuo a tasso variabile o per chi già lo aveva accesso.
- Ascolta Duepercento, il podcast di Class Editori che spiega cos’è l’inflazione e quali sono le conseguenze sulla vita quotidiana, dalle bollette alla spesa ai mutui
Le rate dei variabili sono più care del 60%
Stando all’ultima analisi condotta da Facile.it, sui mutui a tasso variabile negli ultimi 18 mesi, emerge che in media l’importo erogato è pari a poco più di 142.000 euro, per l’acquisto di un immobile del valore di 192.000 euro. Chi ha presentato domanda di finanziamento aveva, all’atto della richiesta, poco più di 35 anni e ha siglato un piano di ammortamento pari a 26 anni e mezzo.
Secondo le simulazioni degli analisti, chi ha ottenuto questo finanziamento a gennaio 2022 (142.000 euro da restituire in 25 anni), oggi si troverebbe a pagare una rata di circa 816 euro, vale a dire il 60% più alta rispetto a quella iniziale, che al momento della sottoscrizione era pari a 514 euro, con un tasso (Tan) passato da 0,67%, a 4,83%.
- Leggi anche: Mutui, come cambiano le rate con il nuovo rialzo dei tassi della Bce. Ecco le migliori offerte
Calano le richieste di mutui variabili
Se a livello nazionale, da gennaio 2022 a giugno 2023 circa il 14,5% dei nuovi mutuatari ha optato per un variabile puro, analizzando l’andamento mensile delle erogazioni, emerge che la concessione di questo tipo di finanziamenti è costantemente calata negli ultimi sei mesi.
A giugno 2023 i mutui variabili pesavano meno del 10% del totale, a fronte di un 33% rilevato nell’ultimo trimestre del 2022, periodo durante il quale molti mutuatari, a causa di indici Euribor ancora più convenienti rispetto agli Irs, hanno scelto di puntare su questa formula.
- Leggi anche: Mutui casa, i giovani chiedono più degli over 36 ma ottengono sempre meno a causa del rialzo dei tassi
«L’erogazione di mutui a tasso variabile è destinata a calare ulteriormente, se si considera che tra la richiesta del mutuo e la stipulano passano in media quattro o cinque mesi», spiega Ivano Cresto, managing director prodotti di finanziamento di Facile.it. «Questo significa che i mutui variabili erogati nella prima parte del 2023 sono stati richiesti nel secondo semestre 2022, quando la Bce aveva appena iniziato ad aumentare i tassi. Oggi la richiesta di variabili è ai minimi, inferiore al 2% del totale e l’effetto sugli erogati sarà molto evidente nei prossimi mesi».
- Leggi anche: La Bce alza i tassi di altri 25 punti base e li porta al 4%. Continua la lotta all’inflazione
Le regioni più colpite dai rialzi dei tassi variabili
Secondo l’analisi congiunta Facile.it - Mutui.it le regioni più esposte agli aumenti sono il Friuli-Venezia Giulia, dove, negli ultimi 18 mesi, il 17,5% dei nuovi mutuatari ha scelto il variabile, l’Abruzzo (16,1%) e l’Emilia-Romagna (15,9%).
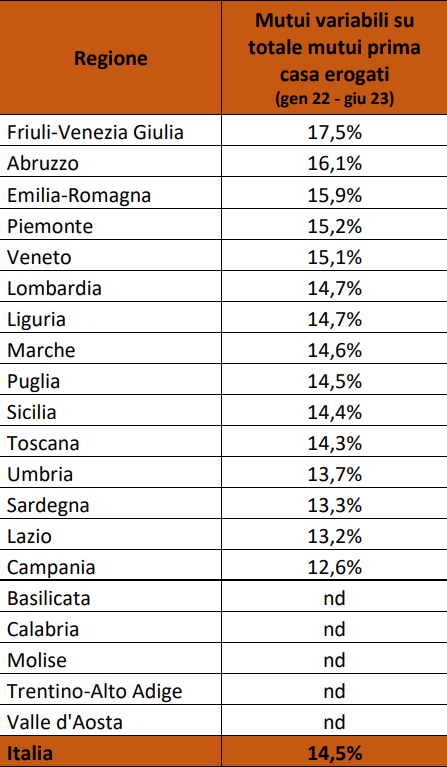
Continuando a scorrere la graduatoria regionale, dietro si posizionano il Piemonte, area dove, negli ultimi 18 mesi, il 15,2% dei mutuatari alle prese con l’acquisto della prima casa ha ottenuto un mutuo a tasso variabile ed il Veneto (15,1%). Guardando alle aree del Paese dove la quota di mutui variabili sul totale è invece più bassa, al primo posto si trova la Campania, qui, dal 2022 ad oggi, solo il 12,6% dei mutuatari ha optato per un finanziamento variabile - e seguono, quasi a pari merito, il Lazio con una percentuale di variabili pari al 13,2% del totale e la Sardegna (13,3%). (riproduzione riservata)


