
Le banche dell’Eurozona perderanno 400 miliardi di depositi entro fine anno
Secondo la stima di S&P è il 3,2% dello stock. Ma l’agenzia di rating non prevede tensioni sulla liquidità. Gli istituti italiani hanno trasferito poco più del 10% dei rialzi dei tassi ai conti. Per i francesi la percentuale sale al 30%
Per le banche della zona Euro i depositi si assottiglieranno almeno sino alla fine dell’anno. Questa è la previsione di Standard & Poor's che stima deflussi per 400 miliardi di euro entro dicembre a seguito del progressivo inasprimento della politica monetaria della Bce.
Sinora per raffreddare i prezzi Francoforte ha portato il tasso di riferimento al 4% con una serrata sequenza di rialzi che non ha precedenti nella storia dell’economia monetaria. L’ultima decisione è stata annunciata a metà giugno e la rotta dovrebbe essere confermata a luglio e, con buone probabilità, a settembre. Una rivoluzione che sta mutando profondamente le strategie di raccolta delle banche nella regione.
L’analisi di S&P
Secondo S&P, che ha dedicato un report al tema, «finora i profili di finanziamento delle banche europee hanno reagito relativamente bene al cambiamento. Tuttavia i costi di finanziamento continueranno inevitabilmente a salire e la concorrenza sul mercato dei depositi è destinata a diventare sempre più serrata».
L’agenzia di rating nota come, nonostante i forti aumenti dei tassi, le banche europee abbiano in gran parte mantenuto bassi costi di finanziamento dalla metà del 2022 a oggi. Nel complesso, il beta medio (cioè la quota dell’aumento dei tassi trasferita sui depositi) si è fermato al 20%, una percentuale più favorevole rispetto al passato per il sistema.
Il beta dei depositi
«Ci sono differenze significative tra i paesi, con un beta medio intorno al 5% per Cipro, Irlanda e Spagna e oltre il 30% in Francia e Lussemburgo», spiega il report. L’Italia si colloca poco sopra al 10%. «Nella maggior parte dei paesi dell'Europa centrale e orientale, il riprezzamento dei depositi è stato molto più lento e meno pronunciato rispetto all'aumento dei tassi ufficiali, con la notevole eccezione del Repubblica Ceca», continua S&P che attribuisce queste differenze nei beta a due fattori chiave: i livelli iniziali di liquidità delle banche che rendono i gruppi più solidi meno inclini a competere sui depositi e i diversi profili di base di raccolta che rendono le banche dotate di franchise più strutturati meno propense ad alzare i tassi sui conti.
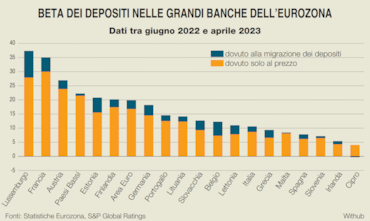
Finora comunque lo stato di salute del sistema bancario europeo sotto il profilo della liquidità non desta allarmi. «Nel complesso finora l'aumento dei tassi non ha influito molto sulle posizioni di liquidità delle banche europee e sui costi di finanziamento. L'impatto maggiore – spiega S&P – è stato sulla domanda di nuovi prestiti, che ha portato a una forte decelerazione della crescita dei prestiti. Le banche dell'Eurozona hanno onorato i primi rimborsi del Tltro con la liquidità disponibile e, di conseguenza, i loro coefficienti regolamentari di liquidità e di funding si sono mossi a malapena» (vedi grafico in pagina).
Ciò nonostante secondo S&P il ritmo della stretta monetaria rimane un fattore chiave di incertezza per i costi di finanziamento e la performance finanziaria delle banche europee costi di finanziamento e risultati finanziari. (riproduzione riservata)


