
La Cina a Piazza Affari, le azioni in odore di rally se Pechino torna a correre
La riapertura della Cina dopo il Covid doveva innescare una ripresa globale che per ora non si vede. Ecco i titoli di Piazza Affari più esposti a Pechino, che potranno correre se il Dragone torna in forze (la grande scommessa di BofA) | Dove investono BofA e Citi dopo la maggior ondata della storia di acquisti sul tech Usa | Azioni, 35 titoli che possono battere il mercato scelti dall'intelligenza artificiale | Piazza Affari, il portafoglio di Equita in attesa di un calo della liquidità sui mercati
Cina, la grande sfinge. Il mondo si aspettava una rinascita nel 2023 grazie alla decisione di Pechino di togliere tutte le restrizioni legate al Covid. E invece i dati macro che arrivano parlano di deflazione e crescita anemica, a singhiozzo, con l’effetto di far scendere il prezzo delle materie prime. Le banche d’affari hanno iniziato a tagliare le attese di crescita 2023, Barclays le ha ridotte al 5,3% dal 5,6% precedente. Per non parlare della guerra fredda avviata con gli Stati Uniti sui chip, l’avanguardia dell’industria tecnologica usata ormai in tutti i settori che può essere usata anche per scopi militari e di intelligence. Quanto pesa la Cina a Piazza Affari? Quanto può incidere questa situazione sulle società quotate?
- Leggi anche: Dove investono BofA e Citi dopo la maggior ondata della storia di acquisti sul tech Usa
I titoli di Piazza Affari dove la Cina pesa di più
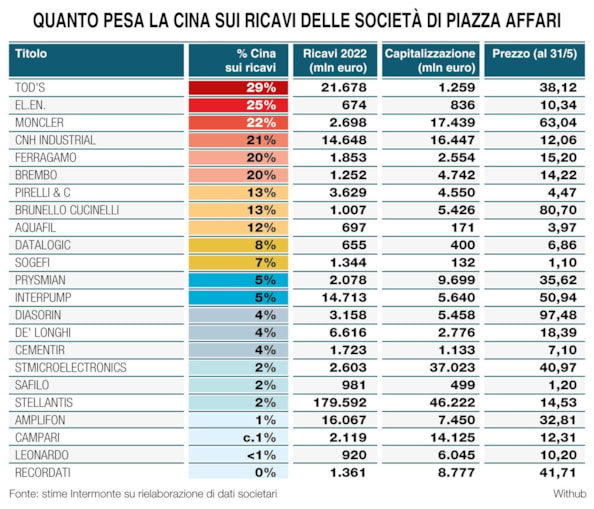
Secondo i calcoli tracciati da Intermonte per Milano Finanza, l’incidenza diretta di Pechino sui ricavi delle mid e large cap è concentrata in circa 25 titoli (si veda la tabella), di cui soprattutto 13 fra 29% e 5%. Si tratta di Tod’s (29%), Elen (25%), Moncler (22%), Cnh Industrial (21%), Ferragamo e Brembo (20%), Pirelli e Brunello Cucinelli (13%), Aquafil (12%), Datalogic (8%), Sogefi (7%), Prysmian e Interpump (5%).
La riapertura della Cina dopo prolungati lockdown si sta rivelando più lenta delle attese, spiega Alberto Villa, Responsabile Equity Research di Intermonte. «Contribuisce a questa situazione di stagnazione della crescita un elevato livello d’indebitamento soprattutto nell’immobiliare e per un andamento debole dei consumi». Villa ritiene che «i trend di lungo periodo per l’economia cinese rimangano nel complesso positivi ma, dopo una fase prolungata di crescita esponenziale, si faccia ora i conti con un’economia che sta diventando più matura e che può quindi attraversare periodi di rallentamento se non di vera e propria recessione».
Il fattore lusso
Le tensioni tra Usa e Cina rimarranno «a lungo uno dei punti di attenzione più rilevanti per i mercati finanziari. La gestione delle relazioni con la Cina e la protezione di Taiwan sarà anche uno dei temi della campagna elettorale per le presidenziali degli Stati Uniti nel 2024», sottolinea l’analista di Intermonte. Villa ricorda che la Cina è un mercato «fondamentale per Italia ed Europa. I consumatori cinesi apprezzano molto il segmento alto di gamma made in Italy.
È dunque il settore lusso quello più interessato all’andamento dell’economia cinese. Riteniamo che l’interesse per i prodotti di lusso rimanga alto anche in un contesto di economia più debole. Tuttavia, non possiamo escludere che il governo possa intervenire ammonendo i cinesi a ridurre gli eccessi di consumo di beni di lusso in una fase di difficoltà dell’economia che colpisce duramente le fasce più deboli come i giovani, in difficoltà nel trovare lavoro». Tutte le principali società del lusso hanno esposizioni significative alla Cina, sia direttamente sul mercato cinese sia attraverso le vendite a clienti cinesi in viaggio in altri Paesi, avverte Villa.
- Leggi anche: Piazza Affari, il portafoglio di Equita in attesa di un calo della liquidità sui mercati
Il caso El.En
«La ripresa post Covid in Cina non si è ancora vista dal punto di vista finanziario», interviene Lorenzo Batacchi, membro Assiom Forex. «Questo fatto sta avendo un effetto deflazionistico sull’Europa, aiuta pertanto a calmierare un’inflazione persistente. La Cina «resta un’incognita, accanto alla sua politica imperialista nei confronti di Taiwan, ecco perché in portafoglio preferisco inserire le big cap dei Paesi occidentali».
Tra le aziende italiane esposte al gigante cinese, nota Fabio Caldato, partner di Olympia Wealth Management, «vi sono quelle del lusso (15/25% di ricavi) insieme a StM e all’accoppiata automotive Pirelli-Brembo. Siamo prudenti su questi nomi per la congiuntura globale e non solo per le perplessità in Cina». A Caldato piace El.En, «piccola, ottima azienda toscana, che ha una presenza in Cina storicizzata e sta addirittura provando a quotare la sussidiaria locale. Il titolo è precipitato (non solo per l’esposizione asiatica) e l’abbiamo inserito in portafoglio. Lo monitoriamo attentamente l’azione per un acquisto più cospicuo».
Di per sé, l’esposizione del mercato azionario italiano alla Cina è limitato, notano Monica Bosio, head of Equity Research di Intesa Sanpaolo e Alberto Francese, head of Corporate Broking Research. Infatti, «analizzando il fatturato verso la Cina delle società che copriamo (l’88%), questo pesa circa l’1,3% del Ftse Mib e circa il 3,4% del Ftse Mib (copriamo il 70% dell’indice). Per quanto riguarda le small cap che seguiamo (55), il peso del fatturato verso la Cina è circa il 2,1%». I due analisti chiariscono anche che «esistono effetti indiretti legati a una possibile debolezza dell’economia cinese». Infatti, se i concorrenti globali delle società Italiane vendono meno in Cina, ci sarà più tensione competitiva nei mercati dove sono presenti le società italiane. Inoltre le aziende italiane costituiscono un pezzo importante della supply chain di molte realtà tedesche, per cui la Cina è il primo partner commerciale».
Non solo lusso, anche auto
Per quanto riguarda i settori, proseguono i due analisti di Ca’ de Sass, quello più esposto è il lusso, a seguire l’automotive, con effetti positivi e negativi a seconda di una ripresa dei consumi e dei viaggi oppure di un forte rallentamento della crescita, per non parlare delle tensioni geopolitiche. «Per il settore auto, oltre all’impatto dei minori volumi derivanti da slittamenti nei piani di produzione dei produttori auto attivi nel Paese (in particolar modo i tedeschi), si potrebbe tradurre in un ulteriore incremento della competizione cinese in Europa». E questo favorirebbe un rialzo dei dazi e politiche protezionistiche oltre all’accelerazione dei processi di reshoring (ritorno della produzione nel proprio Paese) già in atto negli Usa.
Non toccate i chip
E pensare, sottolineano Bosio e Francese, «che prima della pandemia la Cina era la fabbrica del mondo e il più importante mercato consumer. Giusto per dare un’idea, la Ue è il primo partner commerciale della Cina, con scambi oltre 800 miliardi di dollari rispetto ai 180 miliardi con la Russia». Un’eventuale tensione tra Cina e Taiwan metterebbe a rischio «il 35% del mercato in termini di sviluppo del prodotto elettronico e il 50% del mercato della produzione (fonte: Bcg-Sia, aprile 2021)», avvertono gli analisti di Intesa Sanpaolo.
Occhio a energia e banche
Anche il settore energetico e dei materiali di base «risente dell’effetto del dragone cinese, con la mancanza di supporto di domanda da parte di Pechino che trascina al ribasso le quotazioni», nota Gabriel Debach, market analyst di eToro. Il settore bancario, «sebbene meno esposto direttamente, potrebbe vedere una diminuzione della domanda di prestiti da parte delle imprese. Con la Germania altamente influenzata dall'evoluzione cinese e l’Italia a sua volta influenzata dalla Germania, gli effetti sono decisamente importanti. Inoltre, la minore domanda e il deprezzamento dello yuan riducono i guadagni in euro delle società europee dalle esportazioni verso la Cina», avverte Debach.
Secondo l’analista, in questo contesto i titoli delle «utilities potrebbero giocare un ruolo chiave nella diversificazione del portafoglio, offrendo una maggiore stabilità in un contesto di incertezza».
Da BofA, infine, una buona notizia: gli analisti della casa americana hanno emesso un giudizio buy sull’indice Hang Seng cinese, scommettono che sarà la sorpresa di giugno. (riproduzione riservata)


