
Banche, profitti oltre 10 miliardi ma impieghi in calo. Ecco gli effetti della stretta Bce sui conti degli istituti italiani
Le semestrali dei prime cinque istituti italiani sintetizzano gli effetti della stretta di Francoforte. I profitti aggregati sono balzati del 64% a 10,5 miliardi, ma gli impieghi hanno imboccato una traiettoria discendente (-1,5%). Continua il calo dei deteriorati
A un anno dall’inizio dei rialzi Bce, i conti bancari del primo semestre offrono una fotografia completa sugli effetti della stretta monetaria di Christine Lagarde.
- Leggi anche: Intesa Sanpaolo, l’utile del primo semestre 2023 balza dell’80%
- Unicredit, titolo sui massimi da gennaio 2016
Se da un lato la politica di Francoforte ha spinto la redditività degli istituti grazie anche a una buona qualità dell’attivo e a un rigido controllo sui costi, dall’altro lato gli impieghi alla clientela hanno imboccato una traiettoria discendente dovuta al maggiore costo dei finanziamenti e al generale rallentamento dell’attività economica e degli investimenti.
Questa è la sintesi dell’analisi che Value Partners ha fatto per MF-Milano Finanza sui risultati delle prime cinque banche italiane, cioè Intesa Sanpaolo, Unicredit, Banco Bpm, Montepaschi e Bper.
Profitti oltre i 10 miliardi
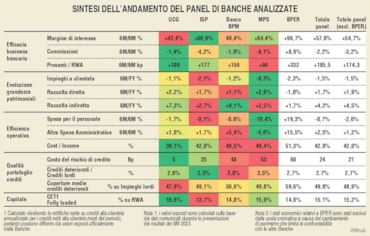
Complessivamente gli istituti analizzati hanno realizzato un utile aggregato di 10,54 miliardi di euro, in aumento del 64,2% rispetto al primo semestre del 2022. L'aumento dei tassi ha avuto un effetto rilevante sui prestiti in essere e ancora di più sui nuovi finanziamenti, mentre ha influito solo in piccola misura sulla remunerazione dei depositi dei clienti. Per questo il margine di interesse è aumentato per tutte le cinque banche analizzate (+57,6%), mentre le commissioni sono leggermente calate (-2,2%).
L’andamento nei prossimi trimestri
Anche se i vantaggi derivanti dai tassi elevati sono previsti anche per il secondo semestre, secondo Value Partners dovrebbero esserci alcune lievi riduzioni dei profitti bancari, poiché il costo della raccolta potrebbe aumentare gradualmente a seguito delle richieste di un maggiore rendimento sui depositi da parte della clientela retail e corporate.
Il calo degli impieghi
Per quanto riguarda l’andamento dei volumi delle cinque banche analizzate, gli impieghi verso la clientela sono in lieve calo (-1,5%) rispetto alla fine del 2022, mentre è in leggero aumento la raccolta diretta (+1,7%) e torna a crescere a ritmo più sostenuto quella indiretta (+4,2%) grazie ad un miglioramento dell’andamento di mercato e al rinnovato interesse della clientela in questo settore.
«Si registra un'ulteriore crescita di ricavi e reddittività delle banche prese in esame, anche grazie alla politica dei tassi della Bce», spiega a MF-Milano Finanza Marco De Bellis, partner della società di consulenza. «L'utilizzo di questa leva da parte della banca centrale ha tuttavia un impatto su famiglie e imprese e si riflette sulla flessione degli impieghi che risultano in calo dell'1,5% rispetto a fine 2022».
Secondo il collega Carlo Bandera: «Le semestrali mostrano un calo dei ricavi da commissioni (2,2% rispetto a giugno 2022), più che compensato dall'aumento dei margini di interesse e dalle minor rettifiche sui crediti. Sul fronte costi non si registrano significativi scostamenti e questo porta le banche analizzate a confermare il trend di miglioramento del rapporto cost/income. I risultati conseguiti portano gli istituti ad accelerare gli investimenti nei progetti di trasformazione tecnologica», conclude Bandera.
Sul fronte dei costi, i numeri del primo trimestre hanno registrato un lieve aumento del 0,6%, con una diminuzione degli oneri per il personale del 0,7% e un aumento dei costi amministrativi del 2,5%. Questi numeri tengono in considerazione l’aumento di costi che si è verificato per Bper con l’acquisizione di Carige. Escludendo la banca emiliana dal panel, si ha una diminuzione dei costi del personale del 0,8% e un aumento dei costi amministrativi del 1,8%, con un saldo complessivo in aumento del 0,2%.
I crediti deteriorati lordi risultano in diminuzione del 5,4% rispetto alla fine del 2022, attestandosi a 32,4 miliardi. Più nello specifico sono aumentate le sofferenze (+1,2%), sono diminuite significativamente le inadempienze probabili (-9,2%) e sono aumentate le posizioni scadute e sconfinanti (+2,6%). «Rispetto ai dati di fine 2022 si registra una diminuzione dei crediti deteriorati lordi grazie alla riduzione degli unlikely-to-pay nonostante l'incremento delle sofferenze», spiega Bandera.
La solidità del capitale
Infine, va sottolineato come il panel considerato abbia mantenuto un ottimo livello di solidità, con livelli di capitale superiori a quanto previsto dai requisiti normativi, con un indice Cet1- fully phased ratio medio pari al 15,1%, in aumento rispetto all’esercizio 2022 (14,5%). «Si conferma il trend di miglioramento della solidità patrimoniale», commenta De Bellis. «Non soprende pertanto il risultato positivo degli stress test della Bce conseguito dalla banche esaminate che hanno dimostrato capacità di resilienza a scenari avversi nel periodo 2023-25». (riproduzione riservata)


